„Mieć BDO” to w praktyce trzy osobne obowiązki: wpis do rejestru (art. 50–51 ustawy z 14 grudnia 2012 r. o odpadach), ewidencja odpadów (art. 66 ustawy i rozporządzenie Dz.U. 2024 poz. 1644) oraz roczne sprawozdanie (art. 75–76). Możesz podlegać jednemu i nie podlegać drugiemu: sklep wysyłkowy ma wpis bez ewidencji, a firma z odpadami wyłącznie komunalnymi nie ma ani jednego, ani drugiego. Poniższy test rozstrzyga trzy statusy osobno: wpis, ewidencję i sprawozdanie – przy wpisie jako wprowadzający jest to sprawozdanie o produktach i opakowaniach (art. 73), przy ewidencji – sprawozdanie o wytwarzanych odpadach (art. 75).
Dlaczego „czy muszę mieć BDO” to trzy pytania, a nie jedno
Pytanie „czy muszę mieć BDO” nie ma jednej odpowiedzi, bo ustawa o odpadach nie zna pojęcia „mieć BDO”. Zna trzy odrębne obowiązki, które mają różne przesłanki i różnych adresatów. Czym jest sam system, opisałam w artykule co to jest BDO – tu skupiam się wyłącznie na tym, czy obowiązek dotyczy Twojej firmy.
- Wpis do rejestru (art. 50–51). Jednorazowa rejestracja u marszałka województwa. Podlegają jej m.in. wytwórcy odpadów obowiązani do prowadzenia ewidencji, wprowadzający na rynek produkty w opakowaniach, sprzęt, baterie, opony i oleje oraz transportujący odpady. Art. 51 ust. 2 wymienia pięć grup, które wpisowi nie podlegają.
- Ewidencja odpadów (art. 66). Bieżące dokumentowanie każdego przekazania odpadu: karta przekazania (KPO) i karta ewidencji (KEO); przy progach z art. 71 (do 100 kg odpadów niebezpiecznych i jednocześnie do 5 Mg innych niż niebezpieczne rocznie) tylko KPO, bez KEO. Rozporządzenie z 5 listopada 2024 r. (Dz.U. 2024 poz. 1644) zwalnia z niej 41 rodzajów odpadów do określonej masy rocznej. Wytwórca odpadów komunalnych nie prowadzi jej w ogóle (art. 66 ust. 4).
- Roczne sprawozdanie (art. 75–76). Składa je każdy wytwórca obowiązany do ewidencji, także uproszczonej, w terminie do 15 marca (art. 76 ust. 1). Sprawozdanie nie jest osobnym testem: wynika z wyniku A (wprowadzający – sprawozdanie o produktach i opakowaniach, art. 73) albo B (wytwórca obowiązany do ewidencji – sprawozdanie o wytwarzanych odpadach, art. 75).
Zależności między nimi są jednokierunkowe. Jeśli jako wytwórca musisz prowadzić ewidencję, podlegasz też wpisowi. Odwrotnie już nie: wpis jako wprowadzający opakowania nie oznacza, że musisz ewidencjonować własne kartony. Dlatego test poniżej rozstrzyga trzy statusy – wpis, ewidencję i sprawozdanie – a nie jeden.
Test: pięć pytań o Twoją firmę
Odpowiadaj po kolei. Przy każdym pytaniu jest napisane, dokąd prowadzi „tak” i „nie”. Notuj wyniki osobno: A oznacza wpis do rejestru, B ewidencję, C brak obu obowiązków. Jedna firma może zebrać A i B naraz.
-
Czy Twoja firma wytwarza odpady inne niż komunalne?
Komunalne to odpady, które powstają tak samo jak w gospodarstwie domowym: papier z biurka, resztki jedzenia, opakowania po lunchu pracowników. Odpady z działalności – zużyty olej z maszyny, kartony po dostawie towaru, gruz z remontu u klienta, igły z gabinetu – komunalne nie są.
Nie → przejdź do pytania 4. Tak → pytanie 2. -
Czy któryś z tych odpadów jest niebezpieczny?
W katalogu odpadów (rozporządzenie z 2 stycznia 2020 r., Dz.U. 2020 poz. 10) odpady niebezpieczne mają gwiazdkę przy kodzie: oleje przepracowane 13 02 08*, świetlówki i monitory 16 02 13*, opakowania po chemii 15 01 10*, odpady zakaźne z gabinetów 18 01 03*, akumulatory 16 06 01*. Jak dobrać kod, opisuję w osobnym poradniku o kodach odpadów w BDO.
Tak → Wynik B, a w konsekwencji A. Pięć kodów niebezpiecznych – 13 02 08*, 15 01 10*, ex 15 01 11*, 16 02 13* i 16 06 03* – straciło zwolnienie z ewidencji od 1 stycznia 2025 r., a odpadów zakaźnych, akumulatorów czy filtrów olejowych w wykazie zwolnień nigdy nie było. Nie → pytanie 3. -
Czy ilość odpadów innych niż niebezpieczne przekracza limit z rozporządzenia albo kodu w ogóle nie ma w wykazie?
Limity są w tabeli niżej. Przykład: 400 kg kartonów rocznie (15 01 01, limit 0,5 Mg) jest zwolnione, 600 kg już nie. Kod spoza wykazu, np. 18 01 01 (ostrza i igły), oznacza ewidencję niezależnie od ilości.
Tak → Wynik B, a w konsekwencji A. Nie → pytanie 4. -
Czy wprowadzasz na rynek produkty w opakowaniach, sprzęt elektryczny, baterie, opony albo oleje smarowe?
To katalog z art. 57 ust. 1 ustawy. „Wprowadzasz” oznacza: importujesz towar, produkujesz go, pakujesz do wysyłki jako sklep internetowy albo do własnych pojemników na wynos jako lokal gastronomiczny. Nie chodzi o to, czy wytwarzasz odpady, tylko o to, czy Twoje opakowanie trafia do klienta.
Tak → Wynik A plus opłata rejestrowa i roczna: 200 zł dla mikroprzedsiębiorcy, 800 zł dla pozostałych (Dz.U. 2024 poz. 1901). Nie → pytanie 5. -
Czy transportujesz cudze odpady, zbierasz je albo przetwarzasz?
Chodzi o odpady innych podmiotów. Przewóz własnych odpadów własnym autem, np. gruzu z budowy, którą prowadzisz, nie wymaga wpisu jako transportujący (art. 51 ust. 2 pkt 4).
Tak → Wynik A. Transportujący prowadzi ewidencję uproszczoną (art. 71), a zbieranie i przetwarzanie wymaga dodatkowo zezwolenia – to już poza zakresem tego testu. Nie i wszystkie wcześniejsze odpowiedzi też „nie” → Wynik C.
Wynik A – wpis do rejestru. Składasz wniosek o wpis przez konto na bdo.mos.gov.pl. Jeśli jesteś tu tylko dlatego, że wprowadzasz opakowania lub sprzęt, ewidencji własnych odpadów nie prowadzisz, ale składasz roczne sprawozdanie o produktach i opakowaniach oraz płacisz opłatę roczną do końca lutego (art. 57 ust. 3).
Wynik B – ewidencja odpadów. Prowadzisz KPO przy każdym przekazaniu i KEO dla każdego kodu (art. 67 i 70) – a przy progach z art. 71 (do 100 kg odpadów niebezpiecznych i jednocześnie do 5 Mg innych niż niebezpieczne rocznie) tylko KPO, bez KEO – i do 15 marca składasz sprawozdanie. Jako wytwórca obowiązany do ewidencji podlegasz też wpisowi, więc B zawsze pociąga A – bez opłaty rejestrowej. Jak to wygląda w praktyce, pokazuje poradnik ewidencji odpadów i instrukcja KEO krok po kroku.
Wynik C – nic. Nie składasz wniosku, nie prowadzisz ewidencji, nie płacisz opłat. Co zachować na wypadek kontroli i kiedy powtórzyć test, opisuję w sekcji „Co, jeśli nie podlegasz”.
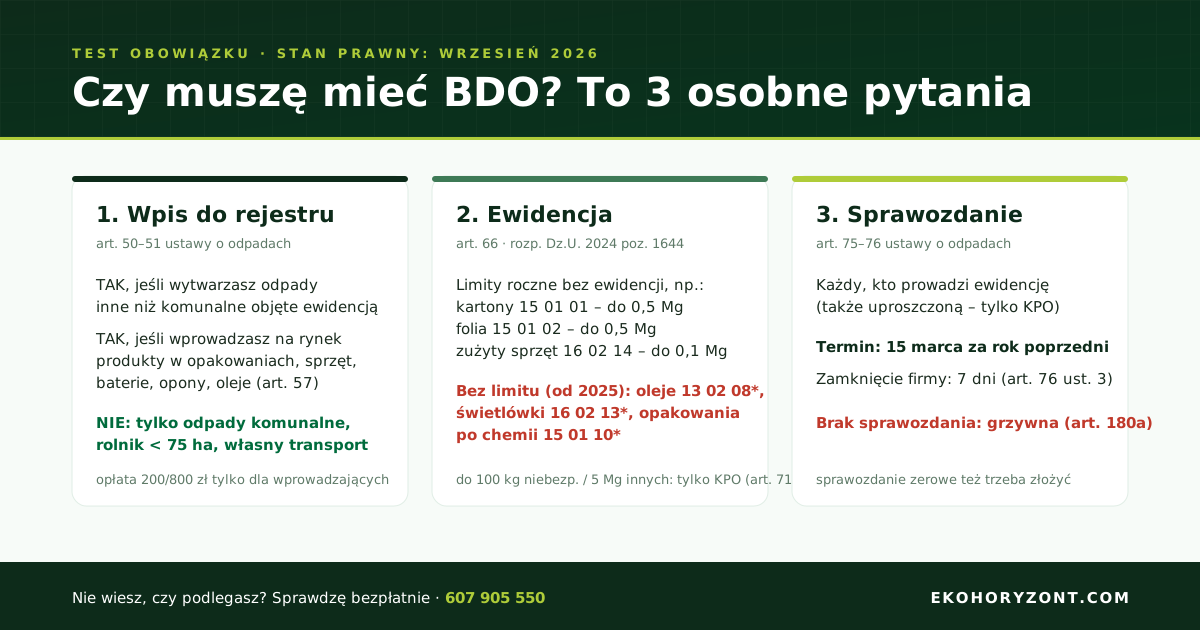
Tabela decyzyjna: 11 typowych sytuacji
Poniżej wynik testu dla firm, o które pytają mnie najczęściej. Kolumny „wpis” i „ewidencja” są rozdzielone celowo – w kilku wierszach odpowiedzi się różnią. Limity masowe odnoszą się do roku kalendarzowego.
| Sytuacja | Wpis do rejestru? | Ewidencja? | Podstawa prawna |
|---|---|---|---|
| Biuro: odpady komunalne, zużyte tonery i drobny sprzęt 16 02 14 do 0,1 Mg | Nie | Nie | art. 66 ust. 4 pkt 1; rozp. Dz.U. 2024 poz. 1644 |
| Biuro wymieniające świetlówki, monitory lub tonery z elementami niebezpiecznymi (16 02 13*) | Tak | Tak, bez względu na ilość | rozp. Dz.U. 2024 poz. 1644 (kod bez zwolnienia od 2025) |
| Sklep stacjonarny sprzedający cudze towary w oryginalnych opakowaniach, kartony 15 01 01 do 0,5 Mg | Nie (chyba że wydajesz własne torby lub pakujesz we własne opakowania – pyt. 4) | Nie | rozp. Dz.U. 2024 poz. 1644; art. 57 ust. 1 |
| Sklep internetowy wysyłający paczki | Tak – wprowadzający produkty w opakowaniach, opłata 200/800 zł | Nie, jeśli własne odpady mieszczą się w limitach | art. 57 ust. 1; Dz.U. 2024 poz. 1901 |
| Salon kosmetyczny: odpady zakaźne 18 01 03*, ostrza i igły 18 01 01 | Tak | Tak, bez limitu (kody spoza wykazu zwolnień) | art. 66 ust. 1; rozp. Dz.U. 2024 poz. 1644 |
| Gabinet stomatologiczny: 18 01 03*, amalgamat 18 01 10* | Tak | Tak, bez limitu | art. 66 ust. 1; rozp. Dz.U. 2024 poz. 1644 |
| Warsztat samochodowy: oleje 13 02 08*, filtry 16 01 07*, akumulatory 16 06 01* | Tak | Tak, bez względu na ilość | rozp. Dz.U. 2024 poz. 1644 (13 02 08* bez zwolnienia od 2025) |
| Restauracja: zużyty olej jadalny 20 01 25, resztki kuchenne | Zależy: tak, jeśli sprzedajesz na wynos we własnych opakowaniach (pyt. 4) | Olej 20 01 25 to kod z grupy odpadów komunalnych; jeśli lokal wytwarza wyłącznie odpady komunalne, nie prowadzi ewidencji (art. 66 ust. 4 pkt 1 lit. a). Obowiązek pojawia się przy odpadach spoza grupy 20 lub przy wprowadzaniu opakowań na wynos; w razie wątpliwości warto uzyskać stanowisko urzędu marszałkowskiego | art. 66 ust. 4 pkt 1; art. 57 ust. 1 |
| Firma budowlana: gruz 17 01 01 / 17 01 07 do 10 Mg, gleba 17 05 04 do 20 Mg, stal 17 04 05 do 5 Mg | Nie poniżej limitów; tak po ich przekroczeniu | Nie poniżej limitów; tak po ich przekroczeniu | rozp. Dz.U. 2024 poz. 1644 |
| Rolnik gospodarujący na mniej niż 75 ha użytków rolnych | Nie | Nie | art. 51 ust. 2 pkt 5; art. 66 ust. 4 |
| Transport wyłącznie własnych odpadów własnym pojazdem | Nie jako transportujący (obowiązek jako wytwórca liczy się osobno) | Zależy od odpadu – wg pytań 2 i 3 | art. 51 ust. 2 pkt 4 |
Trzy wiersze zasługują na komentarz. Salon kosmetyczny i gabinet stomatologiczny trafiają do ewidencji nie przez ilość, tylko przez rodzaj odpadu – kodów 18 01 xx w wykazie zwolnień nie ma, więc limit nie istnieje. Szczegóły dla tej branży są w artykule BDO dla salonu kosmetycznego. Warsztat od 2025 r. ewidencjonuje olej przepracowany od pierwszego litra, co zamyka dyskusję o „małych ilościach” – zestawienie obowiązków warsztatu jest na stronie BDO dla warsztatu samochodowego. A sklep internetowy to jedyny przypadek w tabeli, gdzie wpis jest obowiązkowy mimo braku ewidencji – dlatego opisałam go osobno w usłudze BDO dla sklepu internetowego.
Kto nie podlega wpisowi ani ewidencji
Ustawa wymienia wyłączenia wprost. To ważne, bo urząd nie może rozszerzać obowiązku poza te przepisy, ale i Ty nie możesz rozszerzać wyłączeń poza nie.
Art. 51 ust. 2 – nie podlegają wpisowi do rejestru:
- osoba fizyczna oraz jednostka organizacyjna niebędące przedsiębiorcami, które wykorzystują odpady na potrzeby własne;
- podmiot władający powierzchnią ziemi, na której są stosowane komunalne osady ściekowe, zwolniony z obowiązku uzyskania zezwolenia na przetwarzanie odpadów;
- podmiot prowadzący nieprofesjonalną działalność w zakresie zbierania odpadów – zbieranie leków i opakowań po lekach przez apteki, przyjmowanie zużytych artykułów konsumpcyjnych w sklepach, systemy zbierania odpadów w szkołach, urzędach i instytucjach;
- transportujący wytworzone przez siebie odpady;
- wytwórca odpadów będący rolnikiem gospodarującym na powierzchni użytków rolnych poniżej 75 ha, o ile nie podlega wpisowi z innego tytułu (art. 51 ust. 1).
Art. 66 ust. 4 – nie prowadzą ewidencji odpadów m.in.:
- wytwórcy odpadów komunalnych;
- wytwórcy odpadów w postaci pojazdów wycofanych z eksploatacji, jeśli pojazdy przekazano do stacji demontażu lub punktu zbierania;
- rolnicy gospodarujący na mniej niż 75 ha, o ile nie podlegają wpisowi z art. 51 ust. 1;
- osoby fizyczne wytwarzające odpady budowlane i rozbiórkowe oraz osoby fizyczne i jednostki niebędące przedsiębiorcami wykorzystujące odpady na potrzeby własne;
- wytwórcy rodzajów i ilości odpadów wymienionych w rozporządzeniu Dz.U. 2024 poz. 1644 – to jest ta tabela, do której odsyła pytanie 3.
Zwróć uwagę, że jednoosobowa działalność gospodarcza nie jest na żadnej z tych list. Przedsiębiorca to przedsiębiorca, bez względu na formę. Co to oznacza dla JDG w praktyce, wyjaśniam w artykule BDO a jednoosobowa działalność gospodarcza.
Limity ilościowe: kiedy odpad jest zwolniony z ewidencji
Rozporządzenie Ministra Klimatu i Środowiska z 5 listopada 2024 r. (Dz.U. 2024 poz. 1644) obowiązuje od 1 stycznia 2025 r. i zawiera 41 pozycji. Poniżej piętnaście najczęściej spotykanych w małych firmach. Limit oznacza masę w skali roku: jeśli jej nie przekraczasz, tego kodu nie ewidencjonujesz i nie wynika z niego wpis.
| Kod | Nazwa odpadu | Limit (Mg/rok) |
|---|---|---|
| 15 01 01 | Opakowania z papieru i tektury | 0,5 |
| 15 01 02 | Opakowania z tworzyw sztucznych | 0,5 |
| 15 01 03 | Opakowania z drewna | 1 |
| 15 01 04 | Opakowania z metali | 1 |
| 15 01 07 | Opakowania ze szkła | 0,5 |
| 15 02 03 | Sorbenty, czyściwo, ubrania ochronne inne niż niebezpieczne | 0,2 |
| 16 02 14 | Zużyte urządzenia inne niż zawierające niebezpieczne elementy | 0,1 |
| 16 02 16 | Elementy usunięte ze zużytych urządzeń inne niż niebezpieczne | 0,05 |
| 16 03 80 | Produkty spożywcze przeterminowane lub nieprzydatne do spożycia | 0,1 |
| 16 06 04 | Baterie alkaliczne | 0,02 |
| 16 06 05 | Inne baterie i akumulatory | 0,02 |
| 17 01 01 | Odpady betonu oraz gruz betonowy z rozbiórek i remontów | 10 |
| 17 01 07 | Zmieszane odpady z betonu, gruzu ceglanego i materiałów ceramicznych | 10 |
| 17 04 05 | Żelazo i stal | 5 |
| 17 05 04 | Gleba i ziemia, w tym kamienie | 20 |
Pięć kodów, które od 1 stycznia 2025 r. utraciły zwolnienie. W poprzednim rozporządzeniu miały limity, w obecnym nie ma ich wcale. Dla tych odpadów ewidencja obowiązuje bez względu na ilość:
- 13 02 08* – oleje silnikowe, przekładniowe i smarowe;
- 15 01 10* – opakowania zawierające pozostałości substancji niebezpiecznych;
- ex 15 01 11* – opakowania z metali zawierające niebezpieczne porowate elementy, np. puste pojemniki ciśnieniowe;
- 16 02 13* – zużyte urządzenia zawierające niebezpieczne elementy (świetlówki, monitory, część tonerów);
- 16 06 03* – baterie zawierające rtęć.
Jedna pułapka z tonerami: według objaśnienia do rozporządzenia zużyte tonery z drukarek biurowych klasyfikuje się jako 16 02 13* albo 16 02 14 – w zależności od tego, czy zawierają niebezpieczne elementy – a nie jako 08 03 18, który dotyczy wyłącznie produkcji farb. Od tej klasyfikacji zależy, czy biuro ma limit 0,1 Mg, czy ewidencję od pierwszej sztuki. Sprawdź to w karcie produktu albo u odbiorcy odpadu.
Opłata rejestrowa: kto płaci, a kto nie
Opłatę rejestrową i opłatę roczną płacą wyłącznie podmioty z art. 57 ust. 1 ustawy: wprowadzający sprzęt elektryczny, baterie i akumulatory, pojazdy, opony, oleje smarowe, produkty jednorazowe z tworzyw sztucznych, narzędzia połowowe, producenci i importerzy opakowań oraz wprowadzający produkty w opakowaniach. Od 1 stycznia 2025 r. stawki wynoszą 200 zł dla mikroprzedsiębiorców i 800 zł dla pozostałych (rozporządzenie z 18 grudnia 2024 r., Dz.U. 2024 poz. 1901), tyle samo za opłatę rejestrową i za roczną.
Wytwórca odpadów, który wpisuje się tylko dlatego, że musi prowadzić ewidencję, nie płaci nic. Ta reguła bywa mylona: firmy z Wynikiem B często słyszą o „opłacie za BDO” i rezygnują z wpisu z obawy przed kosztem, którego nie ma. Dwie dodatkowe zasady: w roku, w którym uzyskujesz wpis, nie płacisz opłaty rocznej (art. 57 ust. 4), a przy kilku zakresach działalności płacisz jedną, najwyższą opłatę (art. 57 ust. 7). Jeśli podlegasz opłacie, uiszczasz ją do końca lutego (art. 57 ust. 3).
Co, jeśli podlegasz i nie masz wpisu
Prowadzenie działalności bez wymaganego wpisu jest zagrożone administracyjną karą pieniężną od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5 w zw. z ust. 3 ustawy o odpadach). Tę samą skalę kary przewidziano za nieprowadzenie ewidencji, prowadzenie jej nieterminowo albo niezgodnie ze stanem rzeczywistym (art. 194 ust. 1 pkt 5b). Osobno, jako wykroczenie, karane jest samo niezłożenie wniosku o wpis, jego zmianę lub wykreślenie – aresztem albo grzywną (art. 179). Brak sprawozdania to grzywna (art. 180a). Pełne zestawienie sankcji jest w artykule o karach za brak BDO.
Ścieżka wyjścia jest jedna i prosta: wpis z datą bieżącą, a potem uporządkowanie zaległej ewidencji i sprawozdań. Naruszenie należy niezwłocznie usunąć, czyli złożyć wniosek o wpis – bez czekania na kontrolę. Wniosek o wpis przygotowuję w usłudze rejestracja BDO za 400 zł netto. Jeśli do wpisu dochodzą zaległe okresy, właściwa jest strona BDO po terminie, gdzie opisałam, w jakiej kolejności zamykać braki.
Co, jeśli nie podlegasz
Wynik C nie oznacza, że temat znika. Oznacza, że w razie kontroli musisz umieć wykazać, dlaczego nie podlegasz. Zachowaj w segregatorze:
- umowę na odbiór odpadów komunalnych z gminą lub firmą odbierającą oraz faktury za ten odbiór – to dowód, że odpady z Twojej firmy mają legalną drogę;
- faktury za odbiór drobnych odpadów z działalności, jeśli je oddajesz (np. tonery do dystrybutora, kartony do skupu) – razem z rocznym zestawieniem mas, które pokazuje, że limit nie został przekroczony;
- karty produktów dla tonerów, baterii i sprzętu – pozwalają wykazać klasyfikację 16 02 14 zamiast 16 02 13*;
- notatkę z datą, jak przeszedłeś ten test i na jakiej podstawie. Podczas kontroli „nie wiedziałem” jest gorsze niż „sprawdziłem i wyszło, że nie”.
Test trzeba powtórzyć przy każdej zmianie, która dokłada nowy rodzaj odpadu albo nowy sposób sprzedaży. Najczęstsze sygnały: uruchomienie sprzedaży wysyłkowej lub sprzedaży na wynos we własnych opakowaniach (pytanie 4), zakup drukarki przemysłowej, maszyny z olejem lub agregatu (pytanie 2), rozszerzenie usług w gabinecie o zabiegi z naruszeniem ciągłości skóry (pytanie 2), jednorazowy duży remont, który przekracza limit gruzu (pytanie 3), import towaru, choćby jednej partii (pytanie 4). Jeśli po zmianie wpadasz w Wynik A lub B, wniosek składasz przed rozpoczęciem nowej działalności, a zmiany w już istniejącym wpisie zgłaszasz w 30 dni (art. 59).
Gdy test nie daje jednoznacznej odpowiedzi – bo masz odpad z pogranicza komunalnych, praktyka Twojego urzędu jest niejasna albo działasz w kilku branżach naraz – sprawdzam to indywidualnie w ramach konsultacji BDO. Jeśli wynik jest jasny i chcesz go tylko potwierdzić, wystarczy krótka wiadomość przez formularz kontaktowy.