BDO dla gastronomii – obsługa, kody odpadów, cennik

Restauracja, kawiarnia, bar, pizzeria z dowozem i catering mają w BDO inne obowiązki niż warsztat czy gabinet. Większość odpadów z kuchni to odpady komunalne, ale sprzedaż na wynos we własnych opakowaniach robi z lokalu „wprowadzającego produkty w opakowaniach” – z opłatą roczną i sprawozdaniem. Nikola Łukaszuk, mgr inż. ochrony środowiska (specjalność gospodarka odpadami), sprawdza, który obowiązek dotyczy Twojego lokalu, i prowadzi go zdalnie.

Rejestracja BDO dla gastronomii – 400 zł netto
Obsługa online – cała Polska
Mgr inż. ochrony środowiska

Czy lokal gastronomiczny podlega BDO?

To zależy od tego, co wytwarzasz i w czym sprzedajesz. Odpady kuchenne 20 01 08 i oleje jadalne 20 01 25 to odpady komunalne (grupa 20 katalogu) – ich wytwórca nie prowadzi ewidencji (art. 66 ust. 4 pkt 1 lit. a ustawy z 14 grudnia 2012 r. o odpadach, t.j. Dz.U. 2023 poz. 1587), więc lokal wytwarzający wyłącznie odpady komunalne nie potrzebuje wpisu jako wytwórca. Obowiązek pojawia się, gdy powstają odpady bez limitu zwolnienia, np. kanistry po chemii 15 01 10* (rozporządzenie z 5 listopada 2024 r., Dz.U. 2024 poz. 1644), albo gdy sprzedajesz na wynos we własnych opakowaniach – wtedy jesteś wprowadzającym produkty w opakowaniach: wpis, opłata rejestrowa i roczna (art. 57 ust. 1 pkt 5) oraz sprawozdanie do 15 marca (art. 73, art. 76 ust. 1). Wpis kosztuje u mnie 400 zł netto, ewidencja od 250 zł netto miesięcznie, sprawozdanie od 400 zł netto. Do 1 Mg opakowań rocznie korzystasz z pomocy de minimis – bez opłaty produktowej.

Mapa odpadów

Jakie kody odpadów ma restauracja, kawiarnia lub bar?

Kody pochodzą z katalogu odpadów (rozporządzenie Ministra Klimatu z 2 stycznia 2020 r., Dz.U. 2020 poz. 10). Gwiazdka oznacza odpad niebezpieczny. Kolumna „limit” pokazuje, do jakiej masy rocznie odpad jest zwolniony z ewidencji na podstawie rozporządzenia z 2024 r.; „brak” oznacza ewidencję od pierwszego kilograma. Kody z grupy 20 to odpady komunalne – ich wytwórca nie prowadzi ewidencji bez względu na masę. Zasady doboru: kody odpadów w BDO – jak je dobrać.

Odpady lokalu gastronomicznego – kody z katalogu, klasyfikacja i limity zwolnienia z ewidencji
Kod Nazwa z katalogu odpadów Niebezpieczny? Limit zwolnienia z ewidencji (Mg/rok) Co to w praktyce
20 01 25 Oleje i tłuszcze jadalne nie nie dotyczy – odpad komunalny (art. 66 ust. 4 pkt 1 lit. a) olej z frytownicy; jeśli odbiorca oleju wymaga KPO w BDO, lokal potrzebuje wpisu jako wytwórca – ustalam to z odbiorcą przed wpisem
20 01 08 Odpady kuchenne ulegające biodegradacji nie nie dotyczy – odpad komunalny obierki, resztki z talerzy, fusy – odbiór komunalny, bez KPO
16 03 80 Produkty spożywcze przeterminowane lub nieprzydatne do spożycia nie do 0,1 przeterminowane produkty z magazynu przekazane odbiorcy na KPO; powyżej 100 kg rocznie – ewidencja
15 01 01 Opakowania z papieru i tektury nie do 0,5 kartony po dostawach; lokal z codziennymi dostawami przekracza 500 kg rocznie
15 01 02 Opakowania z tworzyw sztucznych nie do 0,5 folie, wiaderka po sosach, butelki PET z dostaw
15 01 04 Opakowania z metali nie do 1 puszki po pomidorach i konserwach, kegi jednorazowe
15 01 07 Opakowania ze szkła nie do 0,5 butelki po winie i piwie – bar przekracza limit w kilka miesięcy
15 01 10* Opakowania zawierające pozostałości substancji niebezpiecznych lub nimi zanieczyszczone tak brak (od 1.01.2025 r.) kanistry po koncentratach do zmywarek, udrażniaczach i dezynfekcji – najczęstszy powód wpisu lokalu jako wytwórcy
16 02 13* Zużyte urządzenia zawierające niebezpieczne elementy inne niż wymienione w 16 02 09 do 16 02 12 tak brak (od 1.01.2025 r.) wycofane urządzenia z elementami niebezpiecznymi, np. monitory; sprzęt bez takich elementów to 16 02 14 (limit 0,1)
20 01 21* Lampy fluorescencyjne i inne odpady zawierające rtęć tak nie dotyczy – odpad komunalny z oświetlenia lokalu świetlówki z sali i kuchni – PSZOK lub odbiorca komunalny; jeśli odbiorca wystawia KPO, ewidencja jak dla 16 02 13*
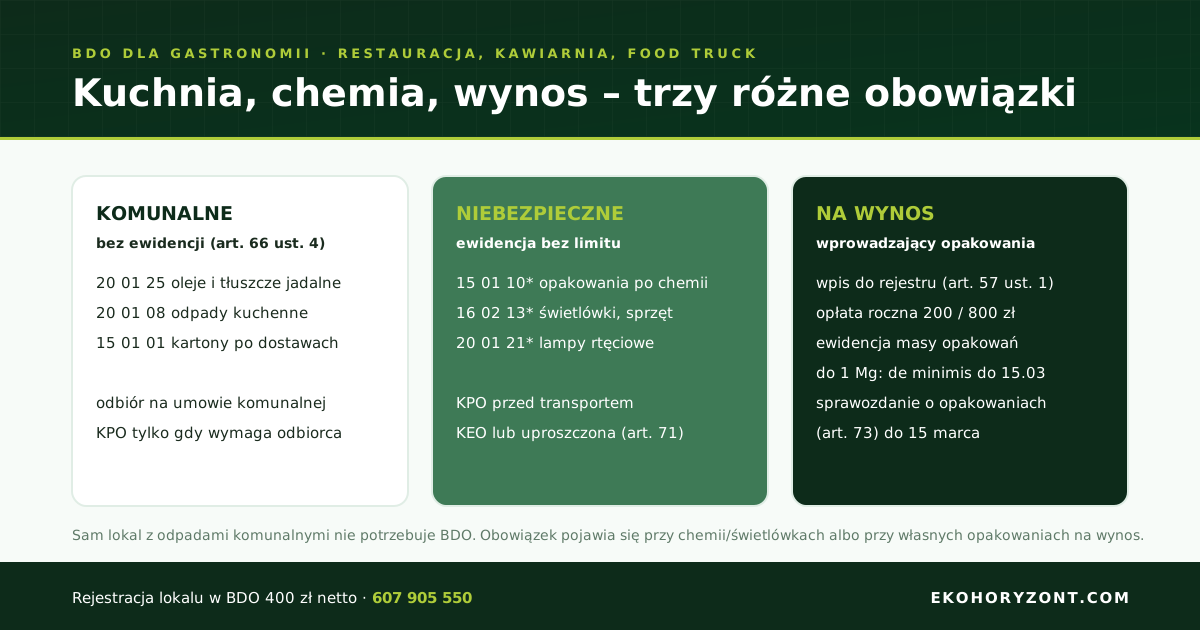
Mapa odpadów lokalu gastronomicznego: kuchnia z pojemnikiem na olej 20 01 25 i odpady kuchenne 20 01 08 (komunalne, bez ewidencji), kanister po chemii 15 01 10* (ewidencja bez limitu) oraz okienko na wynos z pudełkami – wprowadzający produkty w opakowaniach
Trzy strumienie lokalu: komunalne bez ewidencji, niebezpieczne bez limitu i opakowania na wynos – każdy ma inną ścieżkę w BDO.
Specyfika branży

Sprzedaż na wynos – dlaczego pudełko na pizzę to obowiązek w BDO?

Lokal, który pakuje własne dania w pudełka, pojemniki i torby i wydaje je klientowi, wprowadza do obrotu produkty w opakowaniach (art. 8 pkt 23 i 24 ustawy z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619). Nie ma znaczenia, że opakowanie kupiłeś w hurtowni – do obrotu wprowadzasz je Ty, razem z jedzeniem. Stąd cztery obowiązki, których nie ma lokal serwujący wyłącznie na miejscu:

1

Wpis do rejestru jako wprowadzający produkty w opakowaniach

Wniosek (art. 50 ust. 1 ustawy o odpadach) składasz przed startem sprzedaży na wynos. Ten zakres podlega opłacie rejestrowej: 200 zł mikroprzedsiębiorca, 800 zł pozostali (art. 57 ust. 1 pkt 5; Dz.U. 2024 poz. 1901). W roku wpisu nie płacisz opłaty rocznej (art. 57 ust. 4), potem – do końca lutego (ust. 3).

2

Ewidencja masy opakowań

Prowadzisz ją poza BDO, papierowo lub elektronicznie (art. 22 ust. 1 ustawy opakowaniowej): ile kilogramów tektury, tworzyw i papieru wydałeś z jedzeniem w roku. Wystarczy arkusz z fakturami z hurtowni i wagą jednostkową opakowań. Bez ewidencji marszałek lub WIOŚ szacują masę metodą porównawczą (art. 22 ust. 1d).

3

Pomoc de minimis do 1 Mg albo poziomy recyklingu powyżej

Do 1 Mg opakowań rocznie nie stosujesz przepisów o poziomach recyklingu, opłacie produktowej, dokumentach DPR i kampaniach edukacyjnych (art. 6 ust. 3). Warunek: do 15 marca składasz przez BDO oświadczenie o pomocy de minimis i formularz informacji (art. 7 ust. 1 i 4). Powyżej 1 Mg rozliczasz poziomy recyklingu – samodzielnie albo przez organizację odzysku. Szczegóły: pomoc de minimis w BDO.

4

Sprawozdanie o produktach i opakowaniach do 15 marca

Składasz je przez BDO za rok poprzedni (art. 73 ust. 1 pkt 2, art. 76 ust. 1 ustawy o odpadach) – za 2026 r. do 15 marca 2027 r. To inny formularz niż sprawozdanie o wytwarzanych odpadach; lokal z oboma zakresami wpisu składa oba. Proces krok po kroku: sprawozdanie BDO.

Osobny zakres wpisu dotyczy lokali wydających jedzenie i napoje w kubkach i pojemnikach jednorazowego użytku z tworzyw sztucznych – art. 57 ust. 1 pkt 8 wymienia wprowadzających takie produkty wśród płacących opłatę rejestrową. Sprawdzam go razem z opakowaniowym, w jednym wniosku; przy kilku zakresach płacisz jedną, najwyższą opłatę (art. 57 ust. 7).

Kalendarz obowiązków

Jakie obowiązki BDO ma lokal gastronomiczny w ciągu roku?

Tabela rozdziela obowiązki wytwórcy odpadów (kanistry, opakowania po dostawach powyżej limitów) od obowiązków wprowadzającego (sprzedaż na wynos). Lokal może mieć jeden zakres, oba albo żaden.

Obowiązki lokalu gastronomicznego w BDO – co, kiedy, kogo dotyczy
Obowiązek Kiedy Podstawa Kogo dotyczy
Wpis do rejestru jednorazowo; zmiany w 30 dni art. 50 ust. 1, art. 59 ustawy o odpadach wytwórca odpadów objętych ewidencją i wprowadzający; start sprzedaży na wynos – wniosek aktualizacyjny
Opłata rejestrowa i roczna przy wpisie; roczna do końca lutego od roku następnego art. 57 ust. 1 pkt 5, ust. 3 i 4; Dz.U. 2024 poz. 1901 tylko wprowadzający: 200 zł mikro / 800 zł pozostali; wytwórca nie płaci
KPO – karta przekazania odpadów przed każdym transportem odpadu objętego ewidencją art. 69 wytwórca; bez KPO na odpady komunalne odbierane w systemie gminnym
KEO lub ewidencja uproszczona na bieżąco art. 66 ust. 1, art. 70, art. 71 wytwórca; do 100 kg odpadów niebezpiecznych rocznie wystarczą same KPO
Ewidencja masy opakowań na bieżąco, poza BDO art. 22 ust. 1 ustawy opakowaniowej wprowadzający; podstawa sprawozdania i progu 1 Mg
Oświadczenie de minimis do 15 marca, przez BDO art. 6 ust. 3, art. 7 ust. 1 i 4 ustawy opakowaniowej wprowadzający do 1 Mg opakowań rocznie
Sprawozdanie roczne do 15 marca; za 2026 r. – do 15 marca 2027 r.; przy zamknięciu lokalu – w 7 dni art. 73, art. 75, art. 76 ust. 1 i 3 wytwórca: o wytwarzanych odpadach; wprowadzający: o produktach i opakowaniach
Archiwum 5 lat od końca roku art. 72 KPO, KEO, ewidencja opakowań, sprawozdania, umowy z odbiorcami
Wykreślenie 14 dni od trwałego zakończenia działalności art. 60 ust. 1 formularz w BDO, 10 zł opłaty skarbowej; zawieszenie nie zwalnia z opłaty rocznej ani sprawozdania
Przykład

Przykład: kawiarnia na miejscu a pizzeria z dowozem

Liczby są ilustracyjne – nie są statystyką branżową. Pokazują, jak dwa lokale podobnej wielkości trafiają w BDO na różne ścieżki.

Przykład (dane ilustracyjne): kawiarnia bez sprzedaży na wynos a pizzeria z dowozem
Parametr Kawiarnia, tylko na miejscu Pizzeria z dowozem
Odpady komunalne (20 01 08, 20 01 25) umowa z odbiorcą komunalnym, bez ewidencji jak obok
15 01 10* kanistry po chemii 12 × ok. 0,4 kg ≈ 5 kg/rok – ewidencja mimo małej masy (brak limitu) ok. 8 kg/rok – ewidencja
15 01 01 kartony po dostawach ok. 300 kg/rok – poniżej 0,5 Mg, bez ewidencji ok. 900 kg/rok – powyżej 0,5 Mg, ewidencja
Rodzaj ewidencji (art. 71) uproszczona: 1–2 KPO rocznie, bez KEO uproszczona dla niebezpiecznych (poniżej 100 kg), KEO dla 15 01 01
Opakowania na wynos brak 15 000 pudełek × ok. 0,10 kg + 4 000 pojemników × ok. 0,03 kg ≈ 1,62 Mg/rok
Zakres wpisu i opłata urzędowa wytwórca; 0 zł wytwórca + wprowadzający; 200 zł (mikro)
De minimis (próg 1 Mg) nie dotyczy przekroczony – poziomy recyklingu przez organizację odzysku albo opłata produktowa
Sprawozdania do 15 marca 2027 r. 1: o wytwarzanych odpadach 2: o wytwarzanych odpadach i o produktach i opakowaniach

Trzy błędy, które widzę w lokalach najczęściej

Wpis „na wszelki wypadek” z kodami komunalnymi. Lokal wpisany z 20 01 08 i 20 01 25 musi się z nich rozliczać w sprawozdaniu, choć nie ma na nie ani jednej KPO. Brak wpisu mimo sprzedaży na wynos. Lokal przeszedł na dowozy i nikt nie sprawdził, że pudełka to „wprowadzanie do obrotu”. Zaległe lata da się uporządkować – zobacz BDO po terminie. Kanistry po chemii w zmieszanych. Od 2025 r. 15 01 10* nie ma limitu; brak ewidencji to kara administracyjna od 1 000 do 1 000 000 zł (art. 194 ust. 1 pkt 5b i ust. 3). Co sprawdza inspektor: kontrola WIOŚ w zakresie BDO.

Dlaczego Ekohoryzont

Dlaczego lokale gastronomiczne wybierają Ekohoryzont?

Obsługuję lokale gastronomiczne, salony kosmetyczne, gabinety stomatologiczne, lecznice weterynaryjne i warsztaty w całej Polsce, w tym na Dolnym Śląsku. W gastronomii najczęściej pracuję nie nad tym, jak wpisać lokal, ale nad tym, czy w ogóle trzeba – i w jakim zakresie.

Rozdzielam komunalne od ewidencjonowanych

Zanim złożę wniosek, sprawdzam z Twoim odbiorcą oleju i odbiorcą komunalnym, co idzie na KPO, a co nie. Wpis ma tylko te kody, z których realnie powstaną karty – bez pustych strumieni w sprawozdaniu.

Obsługa w 100% online

Całą obsługę BDO prowadzę zdalnie – przez e-mail, telefon i system BDO. Nie musisz nigdzie jeździć ani drukować dokumentów. Ewidencję masy opakowań dostajesz jako arkusz, do którego dopisujesz tylko faktury z hurtowni.

Ceny znane przed zleceniem

Rejestracja BDO dla gastronomii kosztuje 400 zł netto. Ewidencja odpadów od 250 zł netto miesięcznie. Roczne sprawozdanie od 400 zł netto. Znasz cenę przed zleceniem – żadnych dopłat na fakturze.

Zakres usług

BDO dla gastronomii – co obejmuje obsługa?

Obsługa BDO dla restauracji, kawiarni, barów i cateringu – od weryfikacji obowiązku wpisu po coroczne sprawozdanie.

Rejestracja w BDO

Sprawdzam, czy Twój lokal ma obowiązek wpisu i w jakim zakresie (wytwórca, wprowadzający produkty w opakowaniach, produkty jednorazowe z tworzyw), dobieram kody i składam wniosek przez konto BDO. Dostajesz numer rejestrowy bez wychodzenia z lokalu.

Dowiedz się więcej

Ewidencja odpadów (KPO/KEO)

KPO przed każdym odbiorem i KEO na bieżąco – dla kanistrów po chemii, opakowań po dostawach powyżej limitów i zużytego sprzętu. Do tego ewidencja masy opakowań na wynos. Jak wygląda karta: KEO krok po kroku.

Dowiedz się więcej

Sprawozdawczość roczna BDO

Sprawozdanie o wytwarzanych odpadach i o produktach i opakowaniach – oba do 15 marca, za 2026 r. do 15 marca 2027 r. Do tego oświadczenie de minimis, jeśli mieścisz się w 1 Mg. Pomagam też w korektach i wyjaśnieniach do urzędu.

Dowiedz się więcej

Stałe wsparcie BDO dla gastronomii

Całoroczna obsługa w abonamencie: wpis lub aktualizacja, bieżąca ewidencja, opłata roczna w terminie, sprawozdania i odpowiedzi na pytania. Jeden opiekun BDO dla Twojego lokalu przez cały rok.

Dowiedz się więcej
Cennik

Ile kosztuje obsługa BDO lokalu gastronomicznego?

Ceny stałe, netto, znane przed zleceniem. Do kwot doliczam VAT 23%. Pełny cennik: cennik Ekohoryzont.

Usługa Kwota (netto)
Wpis lokalu do rejestru BDO (jeden lub kilka zakresów) 400 zł
Oświadczenie i formularz pomocy de minimis (do 1 Mg opakowań) od 250 zł
Wniosek aktualizacyjny (start sprzedaży na wynos, nowy lokal, nowy kod) 300 zł
Wykreślenie z rejestru BDO po zamknięciu lokalu 250 zł
Konsultacja BDO – czy lokal podlega wpisowi i w jakim zakresie zobacz stronę konsultacji
Opłata urzędowa dochodzi tylko wtedy, gdy lokal jest wprowadzającym produkty w opakowaniach: 200 zł (mikroprzedsiębiorca) lub 800 zł (pozostali) opłaty rejestrowej, a od kolejnego roku tyle samo opłaty rocznej do końca lutego (art. 57 ust. 1 pkt 5 i ust. 3 ustawy o odpadach, Dz.U. 2024 poz. 1901). Lokal wpisany wyłącznie jako wytwórca odpadów nie płaci nic do urzędu marszałkowskiego.
FAQ – BDO gastronomia

Najczęstsze pytania dotyczące BDO w gastronomii

Pytania, z którymi zgłaszają się do mnie właściciele restauracji, kawiarni i barów. Ogólne zasady: czy muszę mieć BDO.

Jeśli wytwarza wyłącznie odpady komunalne – kuchenne 20 01 08, oleje jadalne 20 01 25, zmieszane 20 03 01 – nie prowadzi ewidencji (art. 66 ust. 4 pkt 1 lit. a ustawy o odpadach) i nie potrzebuje wpisu jako wytwórca. Obowiązek pojawia się, gdy powstają odpady bez limitu zwolnienia, np. kanistry po chemii 15 01 10*, albo gdy opakowania po dostawach przekraczają limity z rozporządzenia Dz.U. 2024 poz. 1644 (papier 0,5 Mg, szkło 0,5 Mg rocznie).
Stajesz się wprowadzającym produkty w opakowaniach (art. 8 pkt 23 ustawy o gospodarce opakowaniami). To wpis do rejestru BDO z opłatą rejestrową 200 zł dla mikroprzedsiębiorcy lub 800 zł dla pozostałych (art. 57 ust. 1 pkt 5 ustawy o odpadach), opłata roczna w tej samej wysokości od kolejnego roku, ewidencja masy opakowań (art. 22 ustawy opakowaniowej) i sprawozdanie o produktach i opakowaniach do 15 marca (art. 73). Do 1 Mg opakowań rocznie składasz oświadczenie de minimis i nie płacisz opłaty produktowej (art. 6 ust. 3 i art. 7).
Kod 20 01 25 należy do grupy 20, czyli odpadów komunalnych, a ich wytwórca nie prowadzi ewidencji (art. 66 ust. 4 pkt 1 lit. a). W praktyce część firm odbierających olej działa na umowie i protokole odbioru bez KPO, a część wystawia KPO w BDO i wymaga od lokalu numeru rejestrowego. Jeśli Twój odbiorca należy do drugiej grupy, lokal potrzebuje wpisu jako wytwórca – ustalam to z odbiorcą przed złożeniem wniosku.
Gdy wytwarza rocznie do 100 kg odpadów niebezpiecznych i jednocześnie do 5 Mg odpadów innych niż niebezpieczne i komunalne (art. 71 ustawy o odpadach). Wtedy wystawiasz same karty przekazania odpadów, bez karty ewidencji. Lokal, którego jedynym odpadem niebezpiecznym są kanistry po chemii, mieści się w tym progu z dużym zapasem. Sprawozdanie roczne składasz w obu wariantach (art. 75).
Rejestracja w BDO to jednorazowo 400 zł netto. Bieżąca ewidencja od 250 zł netto miesięcznie, roczne sprawozdanie od 400 zł netto, oświadczenie de minimis od 250 zł netto. Opłata urzędowa 200 zł (mikroprzedsiębiorca) lub 800 zł dochodzi tylko wtedy, gdy lokal jest wprowadzającym produkty w opakowaniach; wytwórca odpadów jej nie płaci. Lokal z jedną–dwiema KPO rocznie nie potrzebuje abonamentu – wystarczy wpis i sprawozdanie.
Złóż je jak najszybciej – system BDO przyjmuje sprawozdania po terminie. Brak sprawozdania to wykroczenie zagrożone grzywną (art. 180a ustawy o odpadach), a brak ewidencji lub ewidencja niezgodna ze stanem faktycznym – kara administracyjna od 1 000 do 1 000 000 zł (art. 194 ust. 1 pkt 5b i ust. 3). Jeśli w roku nie było ani jednej KPO, temat zamyka sprawozdanie zerowe BDO. Pomoc przy zaległościach: pomoc w sprawozdaniu BDO.
W ciągu 14 dni od trwałego zakończenia działalności składasz przez konto BDO wniosek o wykreślenie (art. 60 ust. 1 ustawy o odpadach) z 10 zł opłaty skarbowej, a w ciągu 7 dni – sprawozdanie za część roku (art. 76 ust. 3). Zawieszenie to nie wykreślenie: wpis trwa, opłata roczna wprowadzającego i sprawozdanie nadal obowiązują. Brak wniosku o wykreślenie jest wykroczeniem (art. 179). Usługa: wykreślenie z BDO.

Lokal we Wrocławiu lub okolicy: BDO Wrocław. Inne branże: BDO dla branż. Zakres usług dla każdej firmy: obsługa BDO, usługi BDO i ewidencja BDO. Dla samodzielnych: jak wypełnić KPO. Konsekwencje zaniedbań: kary za brak BDO.

BDO gastronomia

Napisz, co sprzedajesz i w czym – odpowiem, czy Twój lokal podlega BDO

Wystarczy nazwa lokalu, NIP i dwa zdania: czy sprzedajesz na wynos i jakiej chemii używasz w kuchni. Odpowiadam, w jakim zakresie potrzebujesz wpisu, czy mieścisz się w 1 Mg opakowań i co złożyć do 15 marca. Pierwsza rozmowa nie kosztuje.

Ekohoryzont prowadzi obsługę BDO dla branży gastronomicznej – restauracji, kawiarni, barów, pizzerii z dowozem, cateringu i hoteli z restauracją – w całej Polsce. Zakres: weryfikacja, czy lokal podlega wpisowi (odpady komunalne 20 01 08 i 20 01 25 bez ewidencji; kanistry po chemii 15 01 10* bez limitu zwolnienia; sprzedaż na wynos we własnych opakowaniach = wprowadzający produkty w opakowaniach z opłatą 200/800 zł i sprawozdaniem do 15 marca), wpis do rejestru BDO (400 zł netto), ewidencja KPO i KEO oraz masy opakowań (od 250 zł netto miesięcznie), pomoc de minimis do 1 Mg opakowań (od 250 zł netto), roczne sprawozdanie (od 400 zł netto). Nikola Łukaszuk, mgr inż. ochrony środowiska, ul. Strońska 12, 50-540 Wrocław. Tel: 607 905 550.