Dwie pierwsze daty mylą się najczęściej: zapłacona opłata roczna nie zastępuje sprawozdania, a złożone sprawozdanie nie zwalnia z opłaty. Termin za rok 2025 minął 15 marca 2026 r.; zaległe lata porządkuję w ramach usługi BDO po terminie.
Sprawozdanie BDO za rok 2026 – złożę je za Ciebie do 15 marca 2027
Sezon za rok 2025 minął 15 marca 2026 r. Teraz liczy się rok 2026: wszystko, co Twoja firma wytworzyła, przekazała i wprowadziła do obrotu, trafia do sprawozdania składanego do 15 marca 2027 r. Poniżej: kto składa, które sprawozdanie, z jakich danych, ile to kosztuje i co grozi za brak.
Termin 15 marca 2027 (art. 76 ust. 1 ustawy o odpadach)
Audyt KEO i KPO przed złożeniem
Od 400 zł netto, obsługa online
Kto składa sprawozdanie BDO za rok 2026 i do kiedy?
Sprawozdanie BDO za rok 2026 składasz do 15 marca 2027 r. marszałkowi województwa, wyłącznie przez indywidualne konto w systemie BDO (art. 76 ust. 1 i 2 ustawy z 14 grudnia 2012 r. o odpadach, t.j. Dz.U. 2023 poz. 1587). Obowiązek ma każdy wytwórca odpadów obowiązany do prowadzenia ewidencji – także uproszczonej, samymi kartami przekazania (art. 75 ust. 1 pkt 1) – oraz każdy wprowadzający produkty w opakowaniach, opakowania, sprzęt lub baterie, który składa odrębne sprawozdanie o produktach i opakowaniach (art. 73 ust. 1). Przygotowuję i składam je za Ciebie od 400 zł netto.
Art. 76 i art. 77
Termin sprawozdania BDO – do kiedy złożyć je za rok 2026?
Jedna data dotyczy każdej firmy w BDO. Pozostałe – sytuacji szczególnych i tego, co dzieje się po złożeniu.
Sprawozdanie BDO za rok 2026 składasz do 15 marca 2027 r. Termin z art. 76 ust. 1 ustawy o odpadach nie podlega przedłużeniu; przesuwa go wyłącznie ogłoszona awaria systemu BDO (art. 76 ust. 2a).
| Termin | Co trzeba zrobić i kogo dotyczy | Podstawa |
|---|---|---|
| do 28 lutego 2027 | Opłata roczna BDO: 200 zł mikroprzedsiębiorca, 800 zł pozostali. Tylko wprowadzający – wytwórca odpadów nie płaci nic. | art. 57 ust. 1 i 3; stawki – Dz.U. 2024 poz. 1901 |
| do 15 marca 2027 | Sprawozdanie za rok 2026 przez konto w BDO: o odpadach (art. 75) – każdy wytwórca obowiązany do ewidencji, także uproszczonej; o produktach i opakowaniach (art. 73) – każdy wprowadzający | art. 76 ust. 1 i 2; bez podpisu – ust. 6 |
| do 15 marca 2027 | Zaświadczenia de minimis i formularz informacji – wprowadzający do 1 Mg opakowań | art. 7 ust. 1 ustawy o gospodarce opakowaniami (Dz.U. 2026 poz. 619) |
| 7 dni od zaprzestania | Sprawozdanie bez czekania na marzec – firma zamykana albo trwale kończąca wytwarzanie odpadów | art. 76 ust. 3; wykreślenie w 14 dni – art. 60 ust. 1 |
| do 30 września 2027 | Marszałek weryfikuje złożone sprawozdania i przy niezgodności wzywa do korekty – to termin dla urzędu, nie dla Ciebie | art. 77 ust. 1 i 2 |
| 14 dni od wezwania | Korekta sprawozdania po wezwaniu marszałka | art. 77 ust. 2 |
Dwa różne sprawozdania
Które sprawozdanie dotyczy Twojej firmy?
W BDO nie ma jednego „sprawozdania rocznego”. Wytwórca odpadów składa sprawozdanie z art. 75, wprowadzający produkty lub opakowania – z art. 73. Kto robi jedno i drugie, składa oba.
| Rodzaj podmiotu | Rodzaj sprawozdania | Dane potrzebne | Podstawa |
|---|---|---|---|
| Wytwórca – pełna ewidencja | Sprawozdanie o wytwarzanych odpadach (art. 75) | Sumy mas z KEO według kodów, odbiorcy z KPO, stan magazynowy | art. 75 ust. 1 pkt 1; urząd wg miejsca wytwarzania – art. 76 ust. 1 pkt 2 |
| Wytwórca – ewidencja uproszczona | Też sprawozdanie z art. 75 – ewidencja uproszczona (tylko KPO: do 100 kg niebezpiecznych lub 5 Mg innych rocznie) nie zwalnia | Masy z KPO według kodów za rok 2026 | art. 71 pkt 1; art. 75 ust. 1 pkt 1 |
| Wprowadzający – do 1 Mg opakowań | Sprawozdanie o produktach i opakowaniach (art. 73) + dokumenty de minimis do 15 marca | Masa opakowań wg materiału, zaświadczenia de minimis, formularz informacji | art. 73 ust. 1 pkt 2; art. 6 ust. 3 i art. 7 ust. 1 ustawy o gospodarce opakowaniami (Dz.U. 2026 poz. 619) |
| Wprowadzający – powyżej 1 Mg | Art. 73 z rozliczeniem poziomów recyklingu i opłaty produktowej | Masa opakowań wg materiału, DPR/EDPR lub umowa z organizacją odzysku | art. 73 ust. 1 pkt 2; opłata roczna do końca lutego – art. 57 ust. 3 |
| Sklep z torbami foliowymi | Art. 73 w części o torbach na zakupy z tworzywa i opłacie recyklingowej (sklep lub hurtownia) | Liczba nabytych i wydanych toreb | art. 73 ust. 1 pkt 2a; urząd wg adresu sklepu – art. 76 ust. 1 pkt 3 |
| Firma bez odpadów w 2026 r. | Sprawozdanie zerowe – oczekiwane przez urzędy od każdego wpisanego (praktyka) | Brak KPO i wpisów w KEO w całym roku | art. 75 ust. 1 literalnie nie obejmuje; praktyka urzędów |
| Firma zamykana | Sprawozdanie końcowe w 7 dni od trwałego zaprzestania, przed wykreśleniem | KEO zamknięte ze stanem zero, wszystkie KPO potwierdzone | art. 76 ust. 3; wykreślenie w 14 dni – art. 60 ust. 1 |
| Transportujący odpady | Wyłącznie usługa transportu: brak sprawozdania z art. 75 (przepis go nie wymienia); ewidencja uproszczona nadal | – (własne odpady, np. z warsztatu, sprawozdaje jako wytwórca) | art. 71 pkt 2; art. 75 ust. 1 (katalog zamknięty) |
Najczęstsza pomyłka: firma wpisana w kilku działach składa jedno sprawozdanie. Sklep internetowy, który pakuje wysyłki w kartony, a w magazynie wytwarza odpady, jest wprowadzającym (art. 73) i wytwórcą (art. 75) – składa dwa sprawozdania. Które działy dotyczą Twojej branży, sprawdzisz na stronie BDO dla branż; zwolnienie do 1 Mg opakowań opisuję na stronie pomoc de minimis BDO.
Sezon 2026/2027
Kalendarz sprawozdania BDO za rok 2026
Sprawozdanie to suma dwunastu miesięcy ewidencji – marzec jest tylko dniem wysyłki.
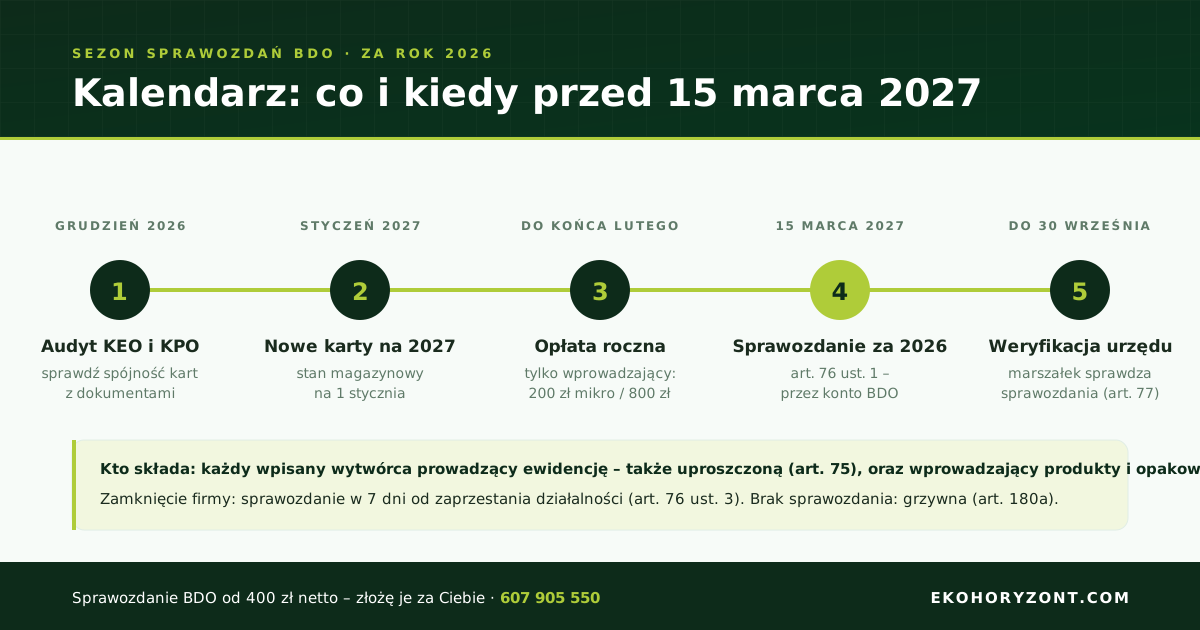
Grudzień 2026 – audyt KEO i KPO
Sprawdzam każdą kartę za rok: kody z katalogu, potwierdzenia wszystkich KPO, zgodność mas w KEO z fakturami za odbiór. Jak prowadzić karty, opisuję w poradnikach KEO krok po kroku i jak wypełnić KPO.
Styczeń 2027 – nowe karty i stan magazynowy na 1 stycznia
Karty ewidencji na nowy rok tworzy się w BDO od nowa, dla każdego kodu i miejsca osobno, i wpisuje stan magazynowy na 1 stycznia (praktyka systemu). W tym samym miesiącu pobieram zestawienia KEO i KPO za 2026 r.
Do 15 marca 2027 – sprawozdanie przez konto BDO
Sprawozdanie o odpadach i, jeśli dotyczy, o produktach i opakowaniach – każde w swoim module. Wprowadzający do 1 Mg opakowań składa w tym terminie także dokumenty de minimis.
Art. 75 ust. 2
Co zawiera sprawozdanie o wytwarzanych odpadach i skąd biorę dane?
Ustawa wymienia minimum. System BDO rozbija je na pola dla każdego kodu odpadu i każdego miejsca prowadzenia działalności.
Art. 75 ust. 2 ustawy o odpadach wymaga co najmniej:
- Dane identyfikujące podmiot – numer rejestrowy, nazwa i adres siedziby, NIP. System bierze je z wpisu. Jeśli wpis jest nieaktualny (stary adres, brakujące miejsce prowadzenia działalności), najpierw wniosek aktualizacyjny (art. 59), potem sprawozdanie.
- Masę i rodzaje odpadów – dla każdego kodu osobno, w megagramach (Mg). Źródłem są KEO: suma wytworzonych, przekazanych, stan magazynowy. Błędny kod w KEO przechodzi do sprawozdania – dlatego audyt zaczynam od kodów (artykuł kody odpadów w BDO).
- Sposób gospodarowania odpadami – komu odpady przekazano (numer rejestrowy odbiorcy z KPO) i w jakim procesie odzysku (R) lub unieszkodliwiania (D). Pola o instalacjach dotyczą tylko przetwarzających.
Skąd biorę dane: z zestawienia KEO, z listy KPO ze statusem „potwierdzone przejęcie” i z faktur od odbiorcy odpadów. Te trzy źródła muszą dać tę samą masę. U klientów z usługą ewidencja BDO dane są zweryfikowane w ciągu roku; jeśli ewidencji nie było, najpierw ją odtwarzam. Sprawozdanie o produktach i opakowaniach (art. 73 ust. 2) liczy masę opakowań wprowadzonych na rynek według materiału – dane z zakupów i sprzedaży, nie z KEO.
Instrukcję klikania w systemie, moduł po module, znajdziesz w poradniku sprawozdanie BDO – jak złożyć je poprawnie.
Z wezwań do korekty
Najczęstsze błędy w sprawozdaniu BDO
Sześć błędów, które kończą się wezwaniem do korekty albo pytaniem inspektora WIOŚ.
1. Masa w kilogramach zamiast w megagramach
Sprawozdanie i KEO operują w Mg (tonach): 120 kg świetlówek to 0,120 Mg. Wpisanie „120” zawyża masę tysiąckrotnie; system tego nie zgłosi, urząd tak.
2. Niezgodność sprawozdania z KEO
Marszałek porównuje sprawozdanie z kartami w systemie. Różnica w jednym kodzie to wezwanie do korekty. Jeśli źródłem są niezatwierdzone KPO, naprawiasz ewidencję, nie tylko sprawozdanie.
3. Pominięte miejsce prowadzenia działalności
Firma z dwoma punktami wypełnia sprawozdanie dla każdego MPD osobno; punkty w różnych województwach to różni marszałkowie (art. 76 ust. 1 pkt 2). Pominięte MPD to niekompletne sprawozdanie.
4. Brak sprawozdania zerowego
Firma zawieszona albo bez odpadów nie składa nic; urząd widzi wpis bez sprawozdania i wysyła wezwanie. Kiedy zerowe jest wymagane, a kiedy zalecane, wyjaśniam w artykule sprawozdanie zerowe BDO.
5. Złożenie do niewłaściwego marszałka
Sprawozdanie o odpadach – według miejsca wytwarzania (art. 76 ust. 1 pkt 2), o produktach i opakowaniach – według siedziby (pkt 1), o torbach foliowych – według adresu sklepu (pkt 3). Firma z siedzibą i zakładem w różnych województwach myli je najczęściej.
6. Brak dokumentów de minimis przy opakowaniach do 1 Mg
Zwolnienie z poziomów recyklingu i opłaty produktowej (art. 6 ust. 3 ustawy o gospodarce opakowaniami) działa tylko, gdy do 15 marca złożysz przez BDO zaświadczenia de minimis i formularz informacji (art. 7 ust. 1). Bez nich obowiązki są pełne.
Art. 180a i art. 194
Co grozi za brak lub błędne sprawozdanie BDO?
Dwie sankcje z dwóch przepisów. Druga jest o rząd wielkości poważniejsza.
- Brak sprawozdania to wykroczenie. Kto wbrew art. 76 nie składa sprawozdania, podlega grzywnie (art. 180a ustawy o odpadach). Dotyczy to także braku odpowiedzi na wezwanie do korekty: jeżeli nie złożysz korekty w wyznaczonym terminie, ustawa nakazuje uznać, że sprawozdanie w ogóle nie zostało przekazane (art. 77 ust. 3) – a to otwiera drogę do grzywny z art. 180a.
- Nierzetelna ewidencja to kara administracyjna. Brak ewidencji albo prowadzenie jej nieterminowo lub niezgodnie ze stanem rzeczywistym to kara od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5b i ust. 3), wymierzana przez WIOŚ. Sprawozdanie niezgodne z KEO jest dla inspektora pierwszym sygnałem – kontrola zaczyna się od porównania tych dwóch dokumentów. Opisuję to w artykułach kontrola WIOŚ a BDO i kary za brak BDO.
Nie złożyłeś sprawozdania za 2025 r. albo wcześniejsze lata? Zaległe sprawozdanie z własnej inicjatywy jest oceniane inaczej niż brak reakcji na wezwanie. Porządkuję zaległości w ramach usługi BDO po terminie – najpierw ewidencja, potem sprawozdania, rok po roku.
Cennik
Ile kosztuje sprawozdanie BDO?
Przygotowanie i złożenie sprawozdania BDO za rok 2026 kosztuje u mnie od 400 zł netto, a w pakiecie z ewidencją przez cały rok – od 250 zł netto miesięcznie, ze sprawozdaniem w cenie. Kwoty netto, plus VAT 23%. Cena podstawowa dotyczy firmy z kilkoma kodami odpadów w jednym MPD. Pełny cennik: cennik BDO.
Usługa
Kwota (netto)
Sprawozdanie o wytwarzanych odpadach i gospodarowaniu odpadami za rok 2026 (art. 75) – z audytem KEO i KPO przed złożeniem
od 400 zł
Sprawozdanie o produktach, opakowaniach i gospodarowaniu odpadami z nich za rok 2026 (art. 73)
od 400 zł
Sprawozdanie zerowe – rok bez odpadów objętych ewidencją; dla klientów z abonamentem ewidencyjnym w cenie abonamentu
indywidualnie
Korekta sprawozdania – z własnej inicjatywy albo na wezwanie marszałka (art. 77 ust. 2)
indywidualnie
Pakiet: ewidencja KPO i KEO przez cały rok, sprawozdanie roczne w cenie
od 250 zł/mies.
Dokumenty de minimis dla wprowadzającego do 1 Mg opakowań (oświadczenie, formularz informacji, złożenie przez BDO)
od 250 zł
Poza moim wynagrodzeniem: 17 zł opłaty skarbowej od pełnomocnictwa. Firma, która jest wytwórcą i wprowadzającym, składa dwa sprawozdania – to dwie pozycje z cennika.
Uczciwie: samo złożenie sprawozdania przez system BDO jest bezpłatne. Marszałek nie pobiera za nie opłaty, sprawozdanie nie wymaga nawet podpisu (art. 76 ust. 6) i możesz je wysłać sam ze swojego konta. Płacisz mi za to, co dzieje się przed kliknięciem „wyślij”: uzgodnienie mas z KEO, KPO i faktur, weryfikację kodów, rozbicie danych na MPD – i za odpowiedzialność za poprawność złożonych danych. Na tym opiera się wezwanie do korekty, nie na samym formularzu.
Opłata roczna BDO to osobna należność, nie część ceny sprawozdania. 200 zł lub 800 zł (art. 57 ust. 1 i 3) wnosi się do końca lutego na konto urzędu marszałkowskiego i tylko jeśli firma jest wprowadzającym. Wytwórca odpadów nie płaci jej wcale, a sprawozdanie składa tak samo.
Od czego zależy cena sprawozdania BDO?
Cztery rzeczy decydują, czy mieścisz się w cenie podstawowej.
1. Liczba kodów odpadów
Każdy rodzaj odpadu to osobna karta ewidencji (art. 70 ust. 1) i osobny wiersz w sprawozdaniu, z własną masą i własnym odbiorcą. Gabinet z trzema kodami i warsztat z piętnastoma to nie ten sam nakład pracy.
2. Liczba miejsc prowadzenia działalności
Sprawozdanie o odpadach wypełnia się dla każdego miejsca prowadzenia działalności (MPD) osobno, a punkty w dwóch województwach to dwa sprawozdania do dwóch marszałków (art. 76 ust. 1 pkt 2). Sieć punktów wyceniam od liczby MPD.
3. Czy ewidencja była prowadzona na bieżąco
To rozstrzyga o cenie najbardziej. Jeśli KEO są uzupełniane na bieżąco (art. 66 ust. 1), a KPO są potwierdzone, sprawozdanie jest przeniesieniem zweryfikowanych sum. Jeśli ewidencji nie było, trzeba ją odtworzyć z faktur – i to ta praca, nie formularz, kosztuje.
4. Czy sprawozdanie jest zaległe
Sprawozdanie za 2026 r. z gotowej ewidencji to inna sprawa niż trzy zaległe lata odtwarzane po fakcie. Każdy zaległy rok to odrębna ewidencja i odrębne sprawozdanie, więc wyceniam je rok po roku (usługa BDO po terminie).
Jak to wygląda u mnie
Jak przebiega złożenie sprawozdania BDO z moją pomocą?
Trzy kroki, wszystko zdalnie. Ty dajesz dostęp i dokumenty, ja odpowiadam za treść i kontakt z urzędem.
Dostęp i diagnoza wpisu
Pełnomocnictwo do BDO albo dostęp do konta podmiotu. Sprawdzam działy rejestru, miejsca prowadzenia działalności i kody we wpisie; ustalam, ile sprawozdań składamy i do których marszałków. Nieaktualny wpis najpierw poprawiam.
Audyt ewidencji i uzgodnienie mas
Porównuję KEO, KPO i faktury za odbiór. Domykam brakujące potwierdzenia, poprawiam kody i masy, uzgadniam stan magazynowy. Przy sprawozdaniu opakowaniowym zbieram masy według materiału i sprawdzam limit 1 Mg dla de minimis. Rozbieżności wyjaśniam przed wysyłką.
Złożenie i obsługa weryfikacji
Wypełniam i składam sprawozdanie w BDO, przesyłam Ci potwierdzenie do archiwum – dokumenty ewidencji trzymasz 5 lat od końca roku kalendarzowego (art. 72). Do 30 września 2027 r. pilnuję statusu. Jeśli marszałek wezwie do korekty, odpowiadam w Twoim imieniu w terminie 14 dni z art. 77 ust. 2.
Dlaczego ja
Dlaczego sprawozdanie BDO warto zlecić Ekohoryzont?
Trzy różnice wobec sprawozdania „wyklikanego” w marcu.
Sprawozdanie z ewidencji, nie zamiast niej
Nie przepisuję liczb z KEO do formularza. Najpierw sprawdzam zgodność KEO z KPO i fakturami, bo to porównuje marszałek i WIOŚ. Jak prowadzę ewidencję, opisuję na stronie obsługa BDO.
Wykształcenie kierunkowe i praca w przepisach
Nikola Łukaszuk, mgr inż. ochrony środowiska, specjalność gospodarka odpadami. Każdy termin i kwotę podaję z artykułem ustawy albo pozycją Dziennika Ustaw. Tak samo odpowiadam urzędom.
Małe firmy, konkretne branże, cała Polska
Obsługuję salony kosmetyczne, gabinety stomatologiczne, lecznice weterynaryjne, warsztaty i lokale gastronomiczne. Pracuję z Wrocławia, w 100% zdalnie. Jeśli zamykasz firmę, sprawozdanie końcowe i wykreślenie z BDO prowadzę jako jeden proces.
Dalsza lektura
Którą stronę o sprawozdaniu BDO otworzyć dalej?
Ta strona odpowiada, kto składa sprawozdanie, do kiedy i ile kosztuje. Pozostałe rozwijają po jednym wątku – żadna nie powtarza tego, co tutaj.
Jak złożyć sprawozdanie BDO – instrukcja
Przebieg wypełniania w systemie, moduł po module. Tu czytasz, czy obowiązek Cię dotyczy; tam – jak go wykonać sam.
Sprawozdanie zerowe BDO
Jedyny przypadek, w którym sprawozdanie składa się bez żadnych mas – i rozstrzygnięcie, kiedy zerowe wynika z przepisu, a kiedy tylko z praktyki urzędu.
Korekta sprawozdania BDO
Co zrobić, gdy sprawozdanie jest już złożone, a dane okazały się błędne. Tu masz pierwsze złożenie, tam – poprawianie złożonego, z terminem 14 dni z art. 77 ust. 2.
BDO po terminie i kary za brak sprawozdania
Sprawozdanie, którego termin już minął, i sankcje za jego brak. Tu profilaktyka przed 15 marca, tam ratunek po tej dacie.
Pomoc w sprawozdaniu BDO
Dla firm, które ewidencję prowadzą same i potrzebują wsparcia tylko przy formularzu – bez abonamentu i rocznej obsługi.
FAQ – sprawozdanie BDO
Najczęstsze pytania o sprawozdanie BDO za rok 2026
Pytania, które słyszę od właścicieli firm między styczniem a marcem.
Kiedy mija termin sprawozdania BDO za 2026 rok?
15 marca 2027 r. – art. 76 ust. 1 ustawy o odpadach. Termin obejmuje sprawozdanie o wytwarzanych odpadach (art. 75) i o produktach i opakowaniach (art. 73); tego samego dnia upływa termin na dokumenty de minimis (art. 7 ust. 1 ustawy o gospodarce opakowaniami). Przesuwa go tylko ogłoszona awaria systemu BDO (art. 76 ust. 2a). Firma, która trwale zaprzestała działalności, składa sprawozdanie w 7 dni (art. 76 ust. 3).
Ile kosztuje złożenie sprawozdania BDO?
U mnie od 400 zł netto za sprawozdanie o wytwarzanych odpadach (art. 75) i od 400 zł netto za sprawozdanie o produktach i opakowaniach (art. 73); firma, która jest wytwórcą i wprowadzającym, płaci za dwa. Pakiet z ewidencją przez cały rok, ze sprawozdaniem w cenie – od 250 zł netto miesięcznie. Cena rośnie z liczbą kodów odpadów, liczbą miejsc prowadzenia działalności i zakresem braków w ewidencji.
Czy sprawozdanie BDO jest płatne?
Samo złożenie sprawozdania przez konto w systemie BDO jest bezpłatne – marszałek nie pobiera za nie opłaty, a sprawozdanie nie wymaga nawet podpisu (art. 76 ust. 6). Płatne są dwie inne rzeczy. Pierwsza: opłata roczna 200 zł dla mikroprzedsiębiorcy albo 800 zł dla pozostałych, do końca lutego, ale wyłącznie dla wprowadzających z art. 57 ust. 1 – wytwórca nie płaci jej wcale. Druga: wynagrodzenie za przygotowanie danych, jeśli zlecasz tę pracę na zewnątrz.
Czy muszę złożyć sprawozdanie BDO, jeśli prowadzę tylko ewidencję uproszczoną?
Tak. Ewidencja uproszczona z art. 71 ustawy o odpadach (do 100 kg odpadów niebezpiecznych i jednocześnie do 5 Mg innych rocznie) to same karty przekazania, bez KEO. Nadal jesteś wytwórcą obowiązanym do ewidencji – jedyny warunek z art. 75 ust. 1 pkt 1. Sprawozdanie składasz do 15 marca 2027 r., z danych z KPO.
Czy sprawozdanie zerowe za rok 2026 jest obowiązkowe?
Przepis i praktyka się rozchodzą. Art. 75 ust. 1 obciąża wytwórcę obowiązanego do ewidencji; jeśli w 2026 r. nie wytworzyłeś żadnego odpadu objętego ewidencją, literalnie nie ma czego sprawozdawać. Urzędy marszałkowskie oczekują jednak zerowego sprawozdania od każdego wpisanego. Złożenie nic nie kosztuje i zamyka temat, dlatego je rekomenduję.
Do którego marszałka składam sprawozdanie, jeśli siedziba i zakład są w różnych województwach?
Sprawozdanie o odpadach (art. 75) – według miejsca wytwarzania (art. 76 ust. 1 pkt 2); sprawozdanie o produktach i opakowaniach (art. 73) – według siedziby (pkt 1). Firma z siedzibą we Wrocławiu i zakładem w Lublinie składa odpadowe do Lublina, a opakowaniowe do Wrocławia.
Czy można złożyć sprawozdanie BDO po 15 marca 2027?
Technicznie tak i takie sprawozdanie zawsze jest lepsze niż jego brak. Prawnie termin z art. 76 ust. 1 nie podlega przedłużeniu, a niezłożenie sprawozdania jest wykroczeniem z art. 180a, zagrożonym grzywną. Zaległości porządkuję w ramach usługi BDO po terminie.
Czy mogę poprawić sprawozdanie BDO po jego złożeniu?
Tak. Z własnej inicjatywy składasz korektę w systemie BDO (praktyka systemu). Na wezwanie marszałka po weryfikacji (art. 77 ust. 1) masz 14 dni od doręczenia wezwania (ust. 3). Szczegóły obu trybów opisuję w artykule o korekcie sprawozdania BDO.
Czy wytwórca odpadów płaci opłatę roczną BDO przed sprawozdaniem?
Nie. Opłatę roczną wnoszą wyłącznie podmioty z art. 57 ust. 1 ustawy o odpadach: wprowadzający produkty w opakowaniach, opakowania, sprzęt, baterie, pojazdy, opony, oleje. Firma wpisana tylko jako wytwórca nie płaci nic, a sprawozdanie składa tak samo. Wprowadzający płaci 200 zł lub 800 zł do końca lutego 2027 r. (art. 57 ust. 3; Dz.U. 2024 poz. 1901).
Jakie dokumenty muszę Ci przekazać, żebyś złożyła sprawozdanie za moją firmę?
Pełnomocnictwo do BDO (opłata skarbowa 17 zł) albo dostęp do konta podmiotu. Jeśli ewidencję prowadzę ja, nic więcej. Jeśli prowadziłeś ją sam: zestawienia KEO i KPO za 2026 r. oraz faktury za odbiór odpadów. Przy sprawozdaniu opakowaniowym: masa opakowań według materiału, a przy de minimis także zaświadczenia o pomocy z ostatnich trzech lat.
Sprawozdanie BDO za rok 2026
Zacznijmy w grudniu, nie w marcu
Napisz lub zadzwoń. Sprawdzę, w których działach jest Twój wpis i ile sprawozdań składamy. Ewidencję audytuję przed końcem roku, sprawozdanie składam z zapasem przed 15 marca 2027. Potrzebujesz pomocy tylko przy formularzu? Zobacz pomoc w sprawozdaniu BDO.