WIOŚ, czyli Wojewódzki Inspektorat Ochrony Środowiska, sprawdza w małej firmie cztery rzeczy: wpis do rejestru BDO we właściwym zakresie, ewidencję odpadów (karty KPO i KEO) prowadzoną na bieżąco, zgodność tej ewidencji z dokumentami i ze stanem faktycznym w magazynie oraz sposób magazynowania odpadów. Dokumenty ewidencji przechowujesz 5 lat od końca roku, którego dotyczą (art. 72 ustawy z 14 grudnia 2012 r. o odpadach). Brak ewidencji, prowadzenie jej nieterminowo albo niezgodnie ze stanem rzeczywistym zagrożone jest administracyjną karą pieniężną od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5b w zw. z ust. 3).
Czym jest WIOŚ i dlaczego zaczyna od BDO
Wojewódzki Inspektorat Ochrony Środowiska to organ Inspekcji Ochrony Środowiska, który kontroluje przestrzeganie przepisów o odpadach. Na Dolnym Śląsku jest to WIOŚ we Wrocławiu z delegaturami: firmy z okolic Legnicy kontroluje Delegatura w Legnicy, firmy z powiatu świdnickiego Delegatura w Wałbrzychu, a firmy z powiatu bolesławieckiego Delegatura w Jeleniej Górze.
Inspektor ma dostęp do systemu BDO. Zanim wejdzie do firmy, widzi Twój wpis, karty przekazania, karty ewidencji i sprawozdania. Wizyta służy jednemu: porównaniu systemu z rzeczywistością. Jak wypełniać dokumenty, opisuje poradnik ewidencji odpadów; tu chodzi o to, co inspektor z nich odczytuje.
Jak zaczyna się kontrola WIOŚ?
Kontrola planowa. Przedsiębiorcę zawiadamia się o zamiarze wszczęcia kontroli na zasadach ustawy Prawo przedsiębiorców; termin jest podany w piśmie. Inspektor przychodzi z upoważnieniem, kontrola odbywa się w obecności przedsiębiorcy lub osoby upoważnionej. Zawiadomienie to najlepszy moment na przegląd według checklisty niżej.
Kontrola interwencyjna. Po zgłoszeniu – od sąsiada, byłego pracownika, gminy – albo przy podejrzeniu zagrożenia dla środowiska inspektor może wejść bez zapowiedzi; przepisy Prawa przedsiębiorców i ustawy o Inspekcji Ochrony Środowiska przewidują takie wyjątki.
Trzeci scenariusz to wezwanie do wyjaśnień bez wizyty: inspektor widzi w BDO karty przekazania firmy bez kart ewidencji i pyta pisemnie o rozbieżność.
Co sprawdza inspektor, gdzie to jest w BDO i jaki błąd wychodzi najczęściej
Trzecią kolumnę możesz sprawdzić na własnym koncie BDO dziś.
| Co sprawdza inspektor | Gdzie to jest w BDO | Typowy błąd |
|---|---|---|
| Wpis do rejestru i zakres działalności (art. 50–51) | Rejestr podmiotów: dział wpisu, miejsce prowadzenia działalności (MPD), kody odpadów | Kod z KPO nie widnieje we wpisie; nowe MPD lub kod bez wniosku aktualizacyjnego w 30 dni (art. 59) |
| KPO dla każdego przekazania (art. 69) | Ewidencja odpadów → KPO wystawione, status „potwierdzone przejęcie” | Odbiór na fakturze bez KPO; karta w statusie „planowana” od tygodni; KPO wystawiona po transporcie |
| KEO prowadzona na bieżąco (art. 66 ust. 1, art. 70) | Ewidencja odpadów → KEO, osobna karta dla każdego kodu | Brak KEO mimo wystawionych KPO; jedna KEO na kilka kodów; wpisy uzupełnione hurtem w marcu |
| Spójność KEO ze sprawozdaniem (art. 75–76) | Sprawozdawczość → sprawozdanie o wytwarzanych odpadach | Masa w sprawozdaniu inna niż suma KEO; kod w sprawozdaniu bez KEO; brak sprawozdania |
| Uprawniony odbiorca odpadów | Na KPO numer rejestrowy przejmującego i transportującego; w rejestrze ich zakres wpisu | Odbiorca bez wpisu jako transportujący lub bez uprawnień do danego kodu; brak umowy i faktur |
| Magazynowanie i oznakowanie, zwłaszcza odpadów niebezpiecznych | Poza systemem: ilość w KEO a stan magazynu, pojemniki, oznakowanie kodem | Olej w otwartych beczkach bez kodu; odpady zakaźne poza pojemnikiem; w magazynie więcej niż w KEO |
| Archiwum za 5 lat (art. 72) | Historia KPO i KEO na koncie; poza systemem umowy, faktury, protokoły | Brak dostępu do konta po odejściu pracownika; faktury bez powiązania z KPO |
Dwa wiersze wymagają komentarza. KPO musi istnieć przed transportem: sporządza ją przekazujący, przejmujący potwierdza niezwłocznie (art. 69) – kartę wystawioną dzień po odbiorze inspektor widzi po datach; jak tego uniknąć, opisuję w artykule KPO – jak wypełnić kartę przekazania. KEO prowadzi się dla każdego rodzaju odpadu odrębnie (art. 70), z wpisem w dniu zdarzenia, nie raz w roku – instrukcja w tekście KEO krok po kroku.
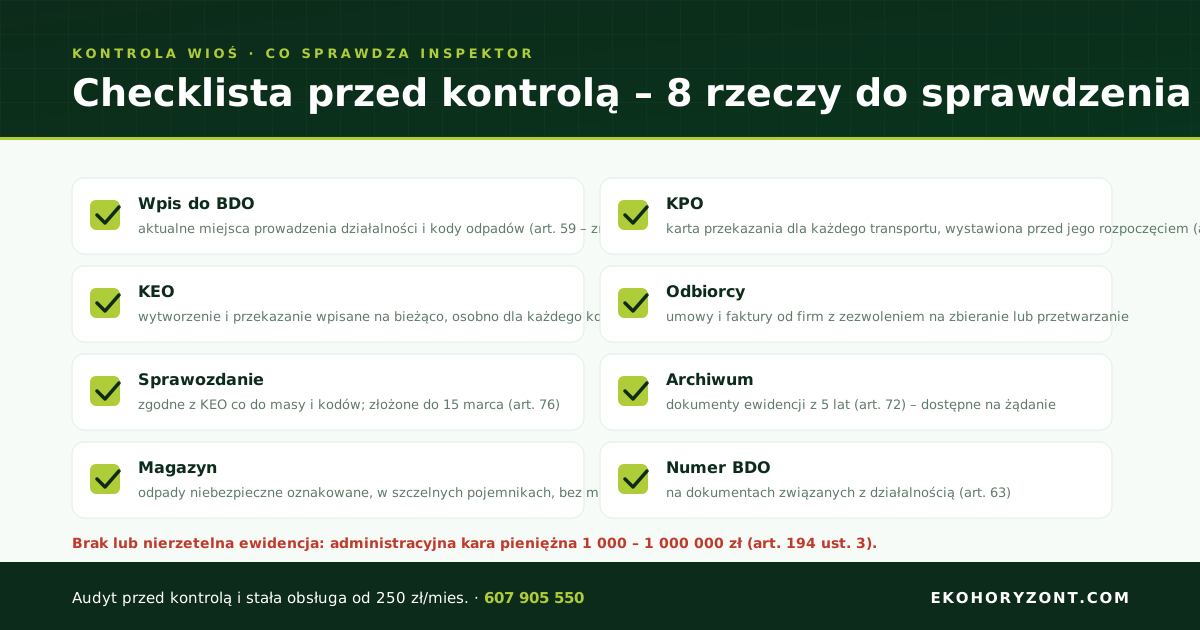
Checklista przygotowania do kontroli WIOŚ w 10 punktach
Punkty 1–4 zajmują kwadrans na koncie BDO, punkty 5–10 wymagają segregatora i magazynu.
- Dostęp do konta BDO. Sprawdź, kto ma uprawnienia i czy logowanie działa. Konto po byłym pracowniku odzyskaj przed kontrolą.
- Zakres wpisu. Porównaj kody we wpisie z odpadami, które faktycznie przekazujesz. Każdy kod z KPO spoza wpisu to wniosek aktualizacyjny w 30 dni od zmiany (art. 59) – jak go złożyć, opisuję w artykule o zmianie wpisu w BDO.
- KPO dla każdego odbioru. Zestaw faktury od odbiorców z listą KPO z ostatnich 12 miesięcy – każda faktura ma mieć potwierdzoną kartę.
- KEO dla każdego kodu. Sprawdź, czy każdy kod z KPO ma kartę ewidencji na bieżący rok z wpisami wytworzenia i przekazania. Karty na nowy rok tworzy się w BDO od nowa, ze stanem magazynowym na 1 stycznia.
- Sprawozdanie za poprzedni rok. Masy w sprawozdaniu za 2025 r. muszą odpowiadać sumie KEO. Sprawozdanie za rok 2026 składasz do 15 marca 2027 r. (art. 76 ust. 1) – szczegóły na stronie sprawozdanie BDO.
- Uprawnienia odbiorcy. Sprawdź w rejestrze BDO, czy odbiorca ma wpis jako transportujący i uprawnienia do Twoich kodów. Umowę miej pod ręką.
- Magazyn a KEO. Policz odpady w firmie i porównaj z bilansem KEO. Nadwyżka w magazynie oznacza brak wpisów wytworzenia, niedobór – przekazanie bez KPO.
- Pojemniki i oznakowanie. Odpady niebezpieczne trzymaj w szczelnych, zamkniętych pojemnikach oznaczonych kodem, zabezpieczonych przed wyciekiem do gruntu. Nie mieszaj kodów.
- Archiwum za 5 lat. Historia KPO i KEO jest w systemie, ale umowy, faktury i protokoły odbioru za 5 lat od końca roku (art. 72) muszą być u Ciebie.
- Osoba do kontaktu. Wyznacz, kto rozmawia z inspektorem i loguje się do BDO; pełnomocnika uprzedź o terminie.
Przykład: warsztat z trzema KPO bez KEO
Scenariusz jest przykładem, nie opisem konkretnej sprawy.
Warsztat ma wpis w BDO i oddaje olej przepracowany 13 02 08* uprawnionej firmie. W ciągu roku wystawia trzy KPO, łącznie 480 kg. Właściciel jest przekonany, że „ma BDO”, bo karty są i odbiorca je potwierdza. KEO nie zakłada, bo nie wie, że to dwa różne dokumenty.
Inspektor widzi w systemie trzy potwierdzone KPO od podmiotu bez żadnej KEO i wysyła wezwanie do wyjaśnień. Od 2025 r. olej 13 02 08* nie jest zwolniony z ewidencji bez względu na ilość (rozporządzenie z 5 listopada 2024 r., Dz.U. 2024 poz. 1644), więc argument „to małe ilości” nie działa.
Wyjście: warsztat zakłada KEO dla 13 02 08*, wpisuje wytworzenie i trzy przekazania z datami zgodnymi z KPO, sprawdza masę oleju w sprawozdaniu i odpowiada na wezwanie z opisem korekty. Korekta nie cofa naruszenia – ewidencja nie była prowadzona na bieżąco – ale pokazuje, że firma usunęła je, zanim organ podjął dalsze kroki.
Wniosek z przykładu: KPO bez KEO to najczęstsza rozbieżność widoczna z poziomu systemu. Jeśli masz karty przekazania bez kart ewidencji, załóż je dziś.
Jak zachować się w trakcie kontroli?
- Obecność osoby odpowiedzialnej. Kontrolę prowadzi się w obecności przedsiębiorcy lub osoby upoważnionej. Osoba prowadząca ewidencję powinna być dostępna, choćby telefonicznie.
- Upoważnienie i legitymacja. Inspektor okazuje oba dokumenty. Zanotuj wskazany w upoważnieniu zakres kontroli.
- Pokazuj system, nie wydruki. Ewidencja jest elektroniczna; inspektor chce zobaczyć konto BDO.
- Odpowiadaj, nie interpretuj. Jeśli czegoś nie wiesz, powiedz, że sprawdzisz i wyjaśnisz na piśmie. Zgadywanie zostaje w protokole.
- Protokół i prawo do uwag. Kontrola kończy się protokołem, który podpisujesz Ty i inspektor. Przeczytaj go w całości. Masz prawo wnieść uwagi lub zastrzeżenia – tu, a nie dopiero w odwołaniu.
Co dzieje się po kontroli?
- Brak naruszeń. Protokół to potwierdza. Zachowaj go – przy kolejnej kontroli jest dowodem historii firmy.
- Zarządzenia pokontrolne. Inspektor wskazuje naruszenia i termin ich usunięcia; informujesz go o wykonaniu. Zwykle: brakujące KEO, korekta sprawozdania, aktualizacja wpisu, poprawa magazynowania.
- Sankcje. Za brak ewidencji, prowadzenie jej nieterminowo lub niezgodnie ze stanem rzeczywistym organ wymierza decyzją karę administracyjną od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5b i ust. 3); od decyzji przysługuje odwołanie w terminie z pouczenia. Osobno, jako wykroczenie, karane jest niezłożenie wniosku o wpis, zmianę lub wykreślenie (art. 179) oraz brak sprawozdania (art. 180a). Pełne zestawienie sankcji jest w artykule kary za brak BDO.
Na każdym etapie liczy się stan ewidencji w dniu decyzji – braki uzupełnione przed nią są lepsze niż trwające. Kolejność zamykania zaległości opisałam na stronie BDO po terminie.
Jak zmniejszyć ryzyko na stałe?
Kontrola w firmie z ewidencją prowadzoną na bieżąco kończy się protokołem bez naruszeń. W firmie, która uzupełnia KEO raz w roku, zaczyna się od rozbieżności widocznych w systemie.
- Stała obsługa ewidencji. Prowadzę KPO i KEO na Twoim koncie BDO na podstawie pełnomocnictwa, od 250 zł netto miesięcznie: karta przed transportem, wpis w KEO w dniu zdarzenia, sprawozdanie zgodne z ewidencją. Zakres opisuje strona ewidencja BDO, a model z wpisem i kontaktem z urzędem w jednym – strona obsługa BDO.
- Audyt przed sezonem. Jeśli prowadzisz ewidencję sam, raz w roku – jesienią, przed sezonem sprawozdań – przejdź tę checklistę z kimś z zewnątrz. W ramach konsultacji BDO przeglądam wpis, KPO, KEO i sprawozdanie tak, jak zrobi to inspektor.
- Jedna osoba, jedna procedura. Ustal, kto wystawia KPO i kto robi wpis w KEO – większość rozbieżności bierze się z podziału tych ról między dwie osoby.
Po zawiadomieniu o kontroli albo wezwaniu do wyjaśnień napisz przez formularz kontaktowy – przegląd wpisu i ewidencji robię zdalnie w kilka dni.