BDO dla sklepu internetowego – obsługa, opakowania, cennik

Sklep internetowy rzadko wytwarza odpady, za to każdą paczkę wysyła w kartonie, folii i wypełniaczu – a to „wprowadzanie do obrotu produktów w opakowaniach”. Stąd wpis do BDO, opłata roczna i sprawozdanie o opakowaniach, nawet przy kilkudziesięciu paczkach miesięcznie. Nikola Łukaszuk, mgr inż. ochrony środowiska (specjalność gospodarka odpadami), prowadzi wpis, ewidencję masy opakowań, de minimis i sprawozdania dla sklepów online w całej Polsce – w pełni zdalnie.

Rejestracja BDO dla e-commerce – 400 zł netto
Opakowania, de minimis, sprawozdanie do 15 marca
Obsługa 100% online – cała Polska

Czy sklep internetowy podlega BDO?

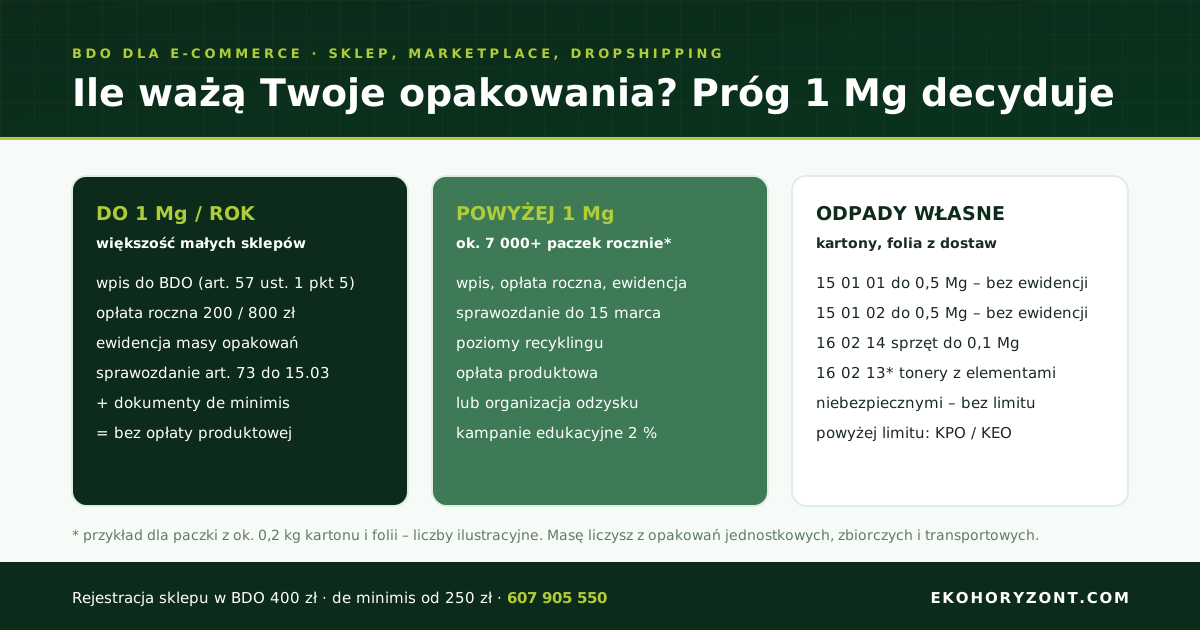
Tak, jeśli pakujesz i wysyłasz towar. Przedsiębiorca pakujący produkty wytworzone przez innego przedsiębiorcę i wprowadzający je do obrotu jest „wprowadzającym produkty w opakowaniach” (art. 8 pkt 23 lit. b ustawy z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619); to samo dotyczy własnej marki (lit. a) i importu towarów w opakowaniach (art. 8 pkt 24 lit. b). Z tego wynikają trzy obowiązki: wpis do rejestru BDO z opłatą rejestrową i roczną 200 zł mikroprzedsiębiorca / 800 zł pozostali (art. 50 ust. 1 i art. 57 ust. 1 pkt 5 ustawy z 14 grudnia 2012 r. o odpadach, t.j. Dz.U. 2023 poz. 1587; Dz.U. 2024 poz. 1901), ewidencja masy opakowań (art. 22 ust. 1 ustawy opakowaniowej) i sprawozdanie o produktach i opakowaniach do 15 marca (art. 73 ust. 1 pkt 2, art. 76 ust. 1). Do 1 Mg opakowań rocznie korzystasz z pomocy de minimis i nie płacisz opłaty produktowej (art. 6 ust. 3 i art. 7 ustawy opakowaniowej). KPO i KEO prowadzisz tylko wtedy, gdy odpady własne (kartony po dostawach) przekroczą limity zwolnienia. Wpis kosztuje u mnie 400 zł netto, sprawozdanie od 400 zł netto, de minimis od 250 zł netto.

Specyfika branży

Wprowadzający czy wytwórca – w jakim zakresie sklep trafia do BDO?

To najczęstsze nieporozumienie w e-commerce. Sklep może mieć w BDO dwa zupełnie różne zakresy: wprowadzającego produkty w opakowaniach (opakowania, które wysyłasz do klientów – to jest reguła) i wytwórcy odpadów (opakowania po dostawach od hurtowni i inne odpady magazynu – to jest wyjątek, po przekroczeniu limitów). Pierwszy zakres rodzi opłatę roczną i sprawozdanie opakowaniowe, ale żadnych KPO. Drugi rodzi KPO i KEO, ale żadnej opłaty rocznej. Do tego dochodzą zakresy, które sprawdzam przy imporcie na własny rachunek: sprzęt elektryczny i elektroniczny oraz baterie (art. 57 ust. 1 pkt 1 i 2 ustawy o odpadach). Przy dropshippingu z Azji to, kto jest importerem, zależy od modelu sprzedaży – ustalam to indywidualnie. Wszystkie zakresy trafiają do jednego wniosku, a przy kilku zakresach płacisz jedną, najwyższą opłatę rejestrową (art. 57 ust. 7).

Wprowadzający produkty w opakowaniach: do 1 Mg a powyżej 1 Mg opakowań rocznie (ustawa o gospodarce opakowaniami)
Obowiązek Do 1 Mg opakowań rocznie (de minimis) Powyżej 1 Mg opakowań rocznie
Wpis do rejestru BDO tak (art. 50 ust. 1 ustawy o odpadach) tak
Opłata rejestrowa i roczna 200 / 800 zł tak (art. 57 ust. 1 pkt 5 i ust. 3) tak
Ewidencja masy opakowań tak, poza BDO (art. 22 ust. 1) tak
Sprawozdanie o produktach i opakowaniach do 15 marca tak (art. 73 ust. 1 pkt 2 ustawy o odpadach) tak
Poziomy recyklingu odpadów opakowaniowych nie – zwolnienie z art. 6 ust. 3 tak – samodzielnie albo przez organizację odzysku
Opłata produktowa za brak poziomów nie tak, jeśli poziomy nie zostały osiągnięte
Dokumenty DPR / EDPR nie tak – dowód recyklingu
Publiczne kampanie edukacyjne (2% wartości netto opakowań) nie tak – samodzielnie albo wpłata
Oświadczenie o pomocy de minimis + formularz informacji tak, do 15 marca przez BDO (art. 7 ust. 1 i 4) – warunek zwolnienia nie dotyczy

Wartość pomocy de minimis liczy się jako równowartość opłaty produktowej według maksymalnej stawki plus 2% wartości netto opakowań (art. 7 ust. 2). Dla sklepu wysyłającego kilkaset kilogramów opakowań to kwoty nieporównywalnie małe wobec limitu 300 000 EUR w trzech latach (rozporządzenie UE 2023/2831) – limit ma znaczenie tylko wtedy, gdy sklep korzysta z innej pomocy publicznej, np. dotacji. Szczegóły i formularze: pomoc de minimis w BDO oraz artykuł de minimis w BDO – jak to działa.

Mapa odpadów

Jakie kody odpadów ma magazyn sklepu internetowego?

Odpady własne sklepu to niemal wyłącznie opakowania po dostawach i zużyty sprzęt biurowy. Większość z nich ma limity zwolnienia z ewidencji (rozporządzenie Ministra Klimatu i Środowiska z 5 listopada 2024 r., Dz.U. 2024 poz. 1644) – dopóki się w nich mieścisz, nie prowadzisz KPO ani KEO i nie potrzebujesz zakresu wytwórcy. Nazwy pochodzą z katalogu odpadów (Dz.U. 2020 poz. 10). Zasady doboru: kody odpadów w BDO – jak je dobrać.

Odpady własne sklepu internetowego – kody z katalogu, klasyfikacja i limity zwolnienia z ewidencji
Kod Nazwa z katalogu odpadów Niebezpieczny? Limit zwolnienia z ewidencji (Mg/rok) Co to w praktyce
15 01 01 Opakowania z papieru i tektury nie do 0,5 kartony zbiorcze po dostawach z hurtowni; sklep z codziennymi dostawami przekracza 500 kg rocznie
15 01 02 Opakowania z tworzyw sztucznych nie do 0,5 folia stretch z palet, worki, folia bąbelkowa z dostaw
15 01 03 Opakowania z drewna nie do 1 połamane palety jednorazowe; palety zwrotne nie są odpadem
15 01 05 Opakowania wielomateriałowe nie do 0,5 koperty foliowo-papierowe, kartony laminowane
15 01 06 Zmieszane odpady opakowaniowe nie brak nie ma go w wykazie zwolnień – jeśli oddajesz opakowania zmieszane na KPO, ewidencja od pierwszego kilograma; segregacja na 15 01 01 i 15 01 02 przywraca limity
16 02 14 Zużyte urządzenia inne niż wymienione w 16 02 09 do 16 02 13 nie do 0,1 stare drukarki etykiet, skanery, komputery bez elementów niebezpiecznych
16 02 13* Zużyte urządzenia zawierające niebezpieczne elementy inne niż wymienione w 16 02 09 do 16 02 12 tak brak (od 1.01.2025 r.) monitory, tonery i kartridże z drukarek biurowych (objaśnienie 2 do rozporządzenia – nie 08 03 18), urządzenia z bateriami
16 02 16 Elementy usunięte ze zużytych urządzeń inne niż wymienione w 16 02 15 nie do 0,05 kable, zasilacze, obudowy
Schemat sklepu internetowego w BDO: z lewej dostawy z hurtowni i kartony po nich (odpady własne 15 01 01 z limitem 0,5 Mg), w środku stół pakowania, z prawej paczki do klientów w kartonach i folii – wprowadzanie produktów w opakowaniach z wagą pokazującą próg 1 Mg de minimis
Opakowania, które przychodzą, to odpady własne z limitami; opakowania, które wychodzą, to wprowadzanie do obrotu z progiem 1 Mg.
Kalendarz obowiązków

Jakie obowiązki BDO ma sklep internetowy w ciągu roku?

Wpis robisz raz. Potem rok sklepu w BDO ma trzy stałe daty: koniec lutego (opłata roczna), 15 marca (sprawozdanie i de minimis) i 31 grudnia (zamknięcie ewidencji masy opakowań).

Obowiązki sklepu internetowego w BDO – co, kiedy i na jakiej podstawie
Obowiązek Kiedy Podstawa Co to oznacza dla sklepu
Wpis do rejestru przed pierwszą wysyłką; zmiany w 30 dni art. 50 ust. 1, art. 59 ustawy o odpadach zakres: wprowadzający produkty w opakowaniach; import sprzętu lub baterii – dodatkowe zakresy; nowa marka własna, nowy magazyn – wniosek aktualizacyjny
Opłata rejestrowa przy wpisie art. 57 ust. 1 pkt 5; Dz.U. 2024 poz. 1901 200 zł mikroprzedsiębiorca / 800 zł pozostali, na rachunek urzędu marszałkowskiego; w roku wpisu bez opłaty rocznej (ust. 4)
Opłata roczna do końca lutego każdego kolejnego roku art. 57 ust. 3 tyle samo co rejestrowa; nieuiszczenie to podstawa wykreślenia z urzędu (art. 64 ust. 1)
Ewidencja masy opakowań na bieżąco, poza BDO art. 22 ust. 1 ustawy opakowaniowej masa kartonów, folii, wypełniaczy i taśmy wysłanych z towarem, z podziałem na materiał; bez ewidencji marszałek szacuje masę (ust. 1d)
Oświadczenie de minimis do 15 marca, przez BDO art. 6 ust. 3, art. 7 ust. 1 i 4 ustawy opakowaniowej tylko do 1 Mg opakowań rocznie; bez oświadczenia zwolnienie nie działa i należy się opłata produktowa
Sprawozdanie o produktach i opakowaniach do 15 marca za rok poprzedni; za 2026 r. – do 15 marca 2027 r.; przy zamknięciu sklepu – w 7 dni art. 73 ust. 1 pkt 2, art. 76 ust. 1 i 3 ustawy o odpadach masa opakowań według rodzaju materiału; w BDO to inny formularz niż sprawozdanie o wytwarzanych odpadach
KPO i KEO dla odpadów własnych tylko po przekroczeniu limitów art. 66 ust. 4 pkt 4, art. 69, art. 70; Dz.U. 2024 poz. 1644 np. kartony po dostawach powyżej 0,5 Mg rocznie – wtedy także zakres wytwórcy we wpisie
Archiwum 5 lat od końca roku kalendarzowego art. 72 ustawy o odpadach ewidencja opakowań, faktury za opakowania, sprawozdania, potwierdzenia opłat
Wykreślenie 14 dni od trwałego zakończenia działalności art. 60 ust. 1 formularz w BDO i 10 zł opłaty skarbowej; zawieszenie sklepu nie zatrzymuje opłaty rocznej ani sprawozdania
Przykład

Przykład: jak policzyć, czy sklep mieści się w 1 Mg?

Liczysz masę opakowań, nie towarów. Liczby są ilustracyjne – wagi kartonów i folii zależą od dostawcy – ale metoda jest zawsze ta sama: liczba sztuk z faktur × masa jednostkowa, osobno dla każdego materiału.

Przykład (dane ilustracyjne): sklep 200 paczek miesięcznie a sklep 600 paczek miesięcznie
Parametr Sklep A – ok. 2 400 paczek/rok Sklep B – ok. 7 200 paczek/rok
Karton wysyłkowy, ok. 0,15 kg/szt. 2 400 × 0,15 = 360 kg 7 200 × 0,15 = 1 080 kg
Folia bąbelkowa i taśma, ok. 0,025 kg/paczkę 60 kg 180 kg
Wypełniacz papierowy, ok. 0,03 kg/paczkę 72 kg 216 kg
Łączna masa opakowań wprowadzonych ok. 0,49 Mg – poniżej 1 Mg ok. 1,48 Mg – powyżej 1 Mg
Ścieżka de minimis: oświadczenie do 15 marca, bez opłaty produktowej poziomy recyklingu – umowa z organizacją odzysku albo opłata produktowa
Opłata urzędowa (mikroprzedsiębiorca) 200 zł rejestrowa, potem 200 zł rocznie 200 zł rejestrowa, potem 200 zł rocznie
Odpady własne: kartony po dostawach 15 01 01 ok. 150 kg/rok – poniżej 0,5 Mg, bez KPO i KEO ok. 650 kg/rok – powyżej 0,5 Mg: zakres wytwórcy, KPO i KEO
Sprawozdania do 15 marca 2027 r. 1: o produktach i opakowaniach 2: o produktach i opakowaniach oraz o wytwarzanych odpadach

Trzy błędy, które widzę w sklepach najczęściej

Brak wpisu, bo „nie wytwarzamy odpadów”. To prawda i nie ma znaczenia – obowiązek wynika z opakowań, które wysyłasz, nie z tych, które wyrzucasz. Działalność bez wpisu to wykroczenie (art. 179 ustawy o odpadach). Wpis jest, ale nikt nie złożył oświadczenia de minimis. Zwolnienie z art. 6 ust. 3 działa tylko pod warunkiem z art. 7 ust. 1 – bez oświadczenia do 15 marca sklep formalnie podlega opłacie produktowej. Sprawozdanie zerowe „bo nie było odpadów”. Sprawozdanie o produktach i opakowaniach wykazuje masę wysłanych opakowań, nie odpadów – zero jest prawdziwe tylko wtedy, gdy sklep nic nie wysłał. O sytuacjach, w których zero jest poprawne: sprawozdanie zerowe BDO. Zaległe lata: BDO po terminie.

Dlaczego Ekohoryzont

Dlaczego sklepy internetowe wybierają Ekohoryzont?

Obsługuję sklepy internetowe, lokale gastronomiczne, salony kosmetyczne, gabinety stomatologiczne, lecznice weterynaryjne i warsztaty w całej Polsce, w tym na Dolnym Śląsku. W e-commerce najwięcej pracy to nie wpis, ale poprawna ewidencja masy opakowań – od niej zależy, czy zostajesz w de minimis.

Rozdzielam wprowadzanie od wytwarzania

Wiem, które opakowania liczą się do 1 Mg, a które są Twoim odpadem z limitem 0,5 Mg. Wpis ma tylko te zakresy, które realnie Cię dotyczą – bez zakresu wytwórcy „na zapas”, z którego potem trzeba składać puste sprawozdanie.

Obsługa zdalna – jak Twój sklep

Wszystko przez e-mail, telefon i konto BDO, bez wizyt i papieru. Ewidencję masy opakowań dostajesz jako arkusz z wagami jednostkowymi Twoich kartonów – dopisujesz tylko faktury z hurtowni opakowań, resztę liczę ja.

Jasna wycena – bez procentu od obrotu

Rejestracja BDO dla sklepu internetowego: 400 zł netto. Sprawozdanie opakowaniowe: od 400 zł netto. De minimis: od 250 zł netto. Nie liczę procentu od Twoich obrotów – płacisz za konkretną usługę w stałej cenie.

Zakres usług

BDO dla sklepu internetowego – co obejmuje obsługa?

Od weryfikacji zakresu wpisu po roczne sprawozdanie opakowaniowe i oświadczenie de minimis – obsługa BDO dla e-commerce.

Rejestracja w BDO – wprowadzający produkty w opakowaniach

Weryfikacja zakresów wpisu dla Twojego sklepu (opakowania, sprzęt, baterie, odpady własne), przygotowanie i złożenie wniosku przez konto BDO, instrukcja opłaty rejestrowej na rachunek urzędu marszałkowskiego. Dostajesz numer rejestrowy bez wychodzenia z domu.

Dowiedz się więcej

Ewidencja opakowań i odpadów

Ewidencja masy opakowań wysyłanych z towarem (art. 22 ustawy opakowaniowej) z podziałem na materiały, kontrola progu 1 Mg w trakcie roku, a gdy odpady własne przekroczą limity – KPO i KEO w BDO. Jak wygląda karta: KEO krok po kroku.

Dowiedz się więcej

Sprawozdanie opakowaniowe BDO

Sporządzenie i złożenie sprawozdania o produktach i opakowaniach – za 2026 r. do 15 marca 2027 r. – razem z oświadczeniem de minimis albo z rozliczeniem poziomów recyklingu przez organizację odzysku. Pomagam też w korektach i wyjaśnieniach do urzędu. Proces krok po kroku: sprawozdanie BDO.

Dowiedz się więcej

Stałe wsparcie BDO dla e-commerce

Całoroczna opieka: ewidencja masy opakowań, pilnowanie opłaty rocznej do końca lutego, aktualizacje wpisu przy nowej marce lub imporcie, sprawozdanie i de minimis do 15 marca. Dla sklepów, które rosną i nie chcą pilnować terminów samodzielnie.

Dowiedz się więcej
Cennik

Ile kosztuje obsługa BDO sklepu internetowego?

Ceny stałe, netto, znane przed zleceniem. Do kwot doliczam VAT 23%. Pełny cennik: cennik Ekohoryzont.

Usługa Kwota (netto)
Wpis sklepu do rejestru BDO (wniosek o wpis, wszystkie zakresy) 400 zł
Ewidencja masy opakowań oraz KPO i KEO dla odpadów własnych od 250 zł / mies.
Wniosek aktualizacyjny (nowa marka własna, import sprzętu, nowy magazyn) 300 zł
Wykreślenie z rejestru BDO po zamknięciu sklepu 250 zł
Konsultacja BDO – w jakich zakresach sklep podlega wpisowi zobacz stronę konsultacji
Do cen usług dochodzi opłata urzędowa: 200 zł (mikroprzedsiębiorca) lub 800 zł (pozostali) opłaty rejestrowej przy wpisie, a od kolejnego roku tyle samo opłaty rocznej do końca lutego (art. 57 ust. 1 pkt 5 i ust. 3 ustawy o odpadach, Dz.U. 2024 poz. 1901). Sklep jako wprowadzający produkty w opakowaniach płaci ją zawsze – opłata nie jest pomocą de minimis i nie ma od niej zwolnienia dla małych firm (zwolniony jest tylko podmiot w systemie EMAS, art. 57 ust. 2).
FAQ – BDO sklep internetowy

Najczęstsze pytania – BDO dla e-commerce

Pytania, które zadają właściciele sklepów internetowych i sprzedawcy na marketplace’ach. Ogólne zasady: czy muszę mieć BDO.

Tak, jeśli pakuje i wysyła towar. Przedsiębiorca pakujący produkty wytworzone przez innego przedsiębiorcę i wprowadzający je do obrotu jest wprowadzającym produkty w opakowaniach (art. 8 pkt 23 lit. b ustawy o gospodarce opakowaniami i odpadami opakowaniowymi). Wpis do rejestru BDO wynika z art. 50 ust. 1 ustawy o odpadach, a ten zakres podlega opłacie rejestrowej (art. 57 ust. 1 pkt 5). Dotyczy to sklepów online, sprzedawców na marketplace’ach i sklepów z oddziałem stacjonarnym – skala sprzedaży nie zwalnia z wpisu, wpływa tylko na to, czy zostajesz w de minimis.
Tak. Ustawa nie zna progu liczby paczek, poniżej którego wpis nie obowiązuje. Przy 1 200 paczkach rocznie masa opakowań to zwykle 0,2–0,3 Mg, więc mieścisz się w 1 Mg (art. 6 ust. 3 ustawy opakowaniowej): nie rozliczasz poziomów recyklingu ani opłaty produktowej, pod warunkiem że do 15 marca złożysz przez BDO oświadczenie de minimis (art. 7 ust. 1). Zostaje wpis, opłata rejestrowa i roczna (200 zł jako mikroprzedsiębiorca), ewidencja masy opakowań i sprawozdanie do 15 marca.
Mogą. Import produktów w opakowaniach jest wprowadzeniem do obrotu (art. 8 pkt 24 lit. b ustawy opakowaniowej) – jeśli to Ty jesteś importerem, liczysz też opakowania, w których towar przyjechał z zagranicy. Przy dropshippingu, gdzie paczka idzie od zagranicznego sprzedawcy prosto do klienta, o tym, kto jest importerem, decyduje model sprzedaży – sprawdzam to przed wpisem. Jeśli importujesz elektronikę, zabawki z bateriami lub akumulatory, dochodzą zakresy wprowadzającego sprzęt i baterie (art. 57 ust. 1 pkt 1 i 2 ustawy o odpadach) z własnymi sprawozdaniami (art. 73 ust. 1 pkt 5 i 6). Przy kilku zakresach płacisz jedną, najwyższą opłatę rejestrową (art. 57 ust. 7).
Jako wprowadzający – nie. Ewidencję masy opakowań prowadzisz poza BDO, w arkuszu lub papierowo (art. 22 ust. 1 ustawy opakowaniowej). KPO i KEO dotyczą tylko odpadów własnych, np. kartonów po dostawach z hurtowni, i tylko po przekroczeniu limitów z rozporządzenia Dz.U. 2024 poz. 1644: 0,5 Mg rocznie dla papieru i tektury 15 01 01, 0,5 Mg dla tworzyw 15 01 02, 1 Mg dla drewna 15 01 03. Poniżej limitów nie prowadzisz ewidencji odpadów (art. 66 ust. 4 pkt 4 ustawy o odpadach) i nie potrzebujesz zakresu wytwórcy we wpisie.
Z faktur za opakowania: liczba sztuk każdego rodzaju kartonu, koperty, folii i wypełniacza pomnożona przez masę jednostkową (z karty produktu dostawcy albo z wagi kuchennej), osobno dla papieru, tworzyw, drewna, metalu i szkła. Do masy wliczasz też opakowania, w których towar przyszedł od zagranicznego dostawcy, jeśli go importujesz. Nie wliczasz towaru ani opakowań po dostawach krajowych – to odpady własne. Ewidencję zamykasz 31 grudnia i przenosisz do sprawozdania.
Działalność bez wymaganego wpisu to wykroczenie zagrożone aresztem albo grzywną (art. 179 ustawy o odpadach), brak sprawozdania – grzywna (art. 180a), a prowadzenie działalności bez wpisu podlega też karze administracyjnej od 1 000 do 1 000 000 zł (art. 194 ust. 1 pkt 5 i ust. 3). Do tego brak oświadczenia de minimis oznacza, że zwolnienie nie działa i należy się opłata produktowa. Zaległe lata da się uporządkować: składasz wniosek o wpis, zaległe sprawozdania i oświadczenia. Co sprawdza inspektor: kontrola WIOŚ w zakresie BDO.
Zawieszenie działalności nie jest wykreśleniem: wpis trwa, opłata roczna do końca lutego nadal obowiązuje, a sprawozdanie za rok zawieszenia składasz – jeśli nic nie wysłałeś, zerowe. Przy trwałym zamknięciu w 7 dni składasz sprawozdanie za część roku (art. 76 ust. 3), a w 14 dni wniosek o wykreślenie przez konto BDO z 10 zł opłaty skarbowej (art. 60 ust. 1). Nieuiszczona opłata roczna to podstawa wykreślenia z urzędu (art. 64 ust. 1), ale nie zwalnia z zaległych obowiązków. Usługa: wykreślenie z BDO.

Sklep z magazynem we Wrocławiu lub w Legnicy: BDO Wrocław, BDO Legnica. Inne branże: BDO dla branż. Zakres usług dla każdej firmy: obsługa BDO, usługi BDO i ewidencja BDO. Zaległe sprawozdanie: pomoc w sprawozdaniu BDO. Konsekwencje zaniedbań: kary za brak BDO.

BDO sklep internetowy

Podaj liczbę paczek i rodzaj kartonów – policzę, czy mieścisz się w 1 Mg

Wystarczy nazwa sklepu, NIP, przybliżona liczba paczek w roku i to, czy importujesz towar. Odpowiadam, w jakich zakresach potrzebujesz wpisu, czy zostajesz w de minimis i co złożyć do 15 marca. Pierwsza rozmowa nie kosztuje.

Ekohoryzont prowadzi obsługę BDO dla sklepów internetowych, e-commerce i sprzedawców na marketplace’ach w całej Polsce. Sklep pakujący i wysyłający towar jest wprowadzającym produkty w opakowaniach: wpis do rejestru BDO (400 zł netto) z opłatą rejestrową i roczną 200 zł mikroprzedsiębiorca / 800 zł pozostali, ewidencja masy opakowań, oświadczenie de minimis do 1 Mg opakowań rocznie (od 250 zł netto), sprawozdanie o produktach i opakowaniach do 15 marca (od 400 zł netto); KPO i KEO tylko dla odpadów własnych powyżej limitów (15 01 01 – 0,5 Mg, 15 01 02 – 0,5 Mg). Nikola Łukaszuk, mgr inż. ochrony środowiska, ul. Strońska 12, 50-540 Wrocław. Tel: 607 905 550.