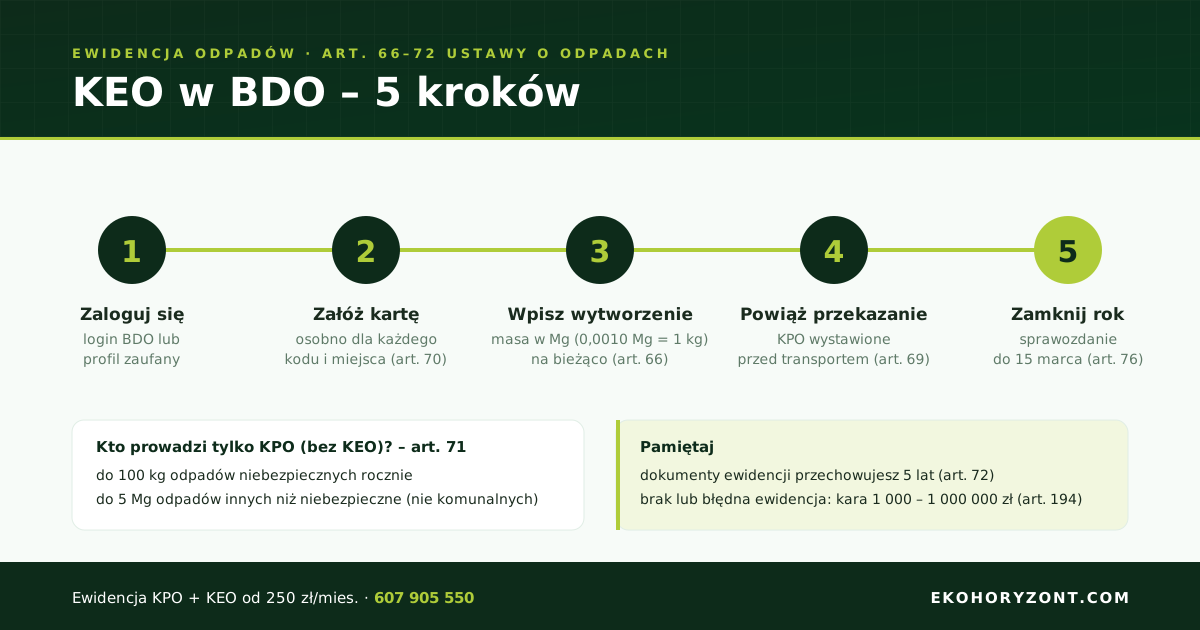
KEO, czyli karta ewidencji odpadów, to dokument w systemie BDO, który prowadzisz odrębnie dla każdego rodzaju (kodu) odpadu – art. 70 ust. 1 ustawy z dnia 14 grudnia 2012 r. o odpadach – a w praktyce systemu także dla każdego miejsca prowadzenia działalności. Wpisy dodajesz na bieżąco (art. 66 ust. 1), a jedna karta obejmuje jeden rok kalendarzowy. KEO nie prowadzisz, jeśli mieścisz się w ewidencji uproszczonej z art. 71: do 100 kg odpadów niebezpiecznych i jednocześnie do 5 Mg odpadów innych niż niebezpieczne, niebędących odpadami komunalnymi, rocznie – wtedy wystawiasz wyłącznie KPO.
Ten artykuł to instrukcja obsługi jednego dokumentu. Kto w ogóle musi prowadzić ewidencję, jakie są limity zwolnień i czym KEO różni się od KPO, opisałam w poradniku o ewidencji odpadów. Jak wystawić kartę przekazania, pokazuję osobno w tekście KPO – jak wypełnić krok po kroku. Tutaj zostajemy w karcie ewidencji: od pierwszego kliknięcia po zamknięcie roku.
Czy muszę prowadzić KEO?
Krótka bramka decyzyjna: brak obowiązku ewidencji, ewidencja uproszczona (tylko KPO) albo ewidencja pełna (KEO plus KPO). Tabela poniżej porządkuje najczęstsze przypadki.
| Sytuacja Twojej firmy | Co prowadzisz | Podstawa prawna |
|---|---|---|
| Wytwarzasz wyłącznie odpady komunalne | Nic – wytwórca odpadów komunalnych nie prowadzi ewidencji | art. 66 ust. 4 ustawy o odpadach |
| Odpady inne niż komunalne, ale do 100 kg niebezpiecznych lub do 5 Mg innych niż niebezpieczne rocznie | Ewidencja uproszczona – tylko KPO, bez KEO | art. 71 |
| Powyżej tych progów | Ewidencja pełna – KEO dla każdego kodu i miejsca plus KPO przy każdym przekazaniu | art. 66 ust. 1, art. 70 |
| Wytwarzasz kody bez zwolnienia ilościowego: 13 02 08*, 15 01 10*, ex 15 01 11* (opakowania z metali zawierające niebezpieczne porowate elementy wzmocnienia), 16 02 13*, 16 06 03* | Ewidencja bez względu na ilość. Czy będzie to KEO, czy tylko KPO, nadal rozstrzygają progi z art. 71 | rozp. MKiŚ z 5.11.2024 (Dz.U. 2024 poz. 1644), art. 71 |
Sposób liczenia progów, pełną listę odpadów zwolnionych z ewidencji do określonej ilości i różnice między KPO a KEO opisałam w poradniku o ewidencji odpadów.
Jak założyć i prowadzić KEO w BDO – krok po kroku
Poniższa instrukcja opisuje kolejność działań w systemie. Nazwy modułów podaję tak, jak widnieją w BDO. Tam, gdzie układ ekranu bywa zmieniany przy aktualizacjach systemu, opisuję funkcję, a nie konkretny przycisk.
- Zaloguj się do systemu BDO. Wejdź na rejestr-bdo.mos.gov.pl. Zalogujesz się loginem i hasłem użytkownika założonego w koncie firmy albo przez profil zaufany. Po zalogowaniu wybierz podmiot – jeśli obsługujesz kilka firm, upewnij się, że pracujesz w kontekście właściwego numeru rejestrowego.
- Otwórz moduł „Ewidencja odpadów” i przejdź do „Karty ewidencji odpadów”. Zobaczysz listę kart już założonych dla Twojej firmy. Wybierz opcję utworzenia nowej karty. Zanim to zrobisz, sprawdź na liście, czy karta dla tego kodu, miejsca i roku już nie istnieje – podwójna karta to późniejszy problem z sumowaniem.
- Wskaż miejsce prowadzenia działalności (MPD) i kod odpadu. Z listy wybierz MPD, w którym odpad powstaje. Następnie wybierz jeden kod z katalogu odpadów – z gwiazdką, jeśli odpad jest niebezpieczny. Jedna karta = jeden kod w jednym miejscu. Jeśli w warsztacie powstają oleje 13 02 08* i filtry 16 01 07*, zakładasz dwie karty.
- Ustaw rok kalendarzowy. Karta obejmuje jeden rok. W styczniu zakładasz nowe karty dla tych samych kodów i miejsc, a stan magazynowy z 31 grudnia staje się stanem początkowym nowego roku. Zapisz kartę – od tej chwili możesz dodawać wpisy.
- Dodaj wpis wytworzenia. W sekcji dotyczącej wytwarzania odpadów dodaj nowy wpis: datę wytworzenia i masę w Mg. System pyta też, czy odpad pochodzi z instalacji – dla większości małych firm usługowych odpowiedź brzmi „nie”. Wpis dodajesz po każdym wytworzeniu lub zważeniu partii, a nie raz w roku.
- Powiąż przekazanie z KPO. W sekcji przekazań sprawdź, czy każda karta przekazania potwierdzona przez przejmującego ma swój wpis w KEO. Masa przekazania musi być identyczna z masą na KPO – jeśli odbiorca potwierdził inną masę, niż deklarowałeś, w KEO obowiązuje wartość potwierdzona. Wpisy „przekazanie” powstają w KEO automatycznie z zatwierdzonych KPO – ręcznie wpisujesz tylko wytworzenie (krok 5).
- Sprawdź stan magazynowy. System liczy go sam: stan początkowy plus wytworzenie minus przekazanie. Stan nie może być ujemny. Jeśli jest, brakuje wpisu wytworzenia. Jeśli jest wysoki, a magazyn jest pusty, brakuje wpisu przekazania albo wpisałeś masę w złej jednostce.
- Uzupełnij nowe pola od 2026 roku. Od 2026 roku w KEO wpisujesz także sposób magazynowania odpadów. Nie odkładaj tego na koniec roku – te dane są potrzebne do sprawozdania za 2026 rok, które składasz do 15 marca 2027 roku.
- Zamknij rok. Po 31 grudnia nie dodajesz już wpisów do karty. Sprawdź stan magazynowy na koniec roku, porównaj sumę przekazań z listą KPO i przenieś dane do rocznego sprawozdania, które składasz do 15 marca (art. 76 ust. 1). Jeśli likwidujesz miejsce prowadzenia działalności w trakcie roku, kartę zamykasz z datą zaprzestania – przy trwałym zaprzestaniu działalności sprawozdanie składasz w 7 dni (art. 76 ust. 3).
Zasada, która porządkuje całą kartę: najpierw wytworzenie, potem przekazanie. Bilans karty musi mieć udokumentowane źródło każdej przekazanej masy – wpis wytworzenia albo stan początkowy roku. Jeśli w BDO pojawia się KPO bez wcześniejszego wpisu wytworzenia, kontrolujący widzi to bez pytania.
Jak często wpisywać dane do KEO i w jakich jednostkach?
Ustawa mówi „na bieżąco” (art. 66 ust. 1) i nie podaje liczby dni. W praktyce oznacza to wpis po każdym zdarzeniu: wytworzyłeś partię odpadu – wpisujesz; przekazałeś – sprawdzasz, czy przekazanie jest w KEO. Ustawa nie narzuca sztywnej częstotliwości, dlatego bezpiecznym zaleceniem jest wpis niezwłocznie po zdarzeniu – wytworzeniu lub przekazaniu – a nie uzupełnianie karty w lutym przed sprawozdaniem. Kontrolujący porównuje daty wpisów z datami KPO i kwitami wagowymi.
Masę wpisujesz w megagramach, czyli tonach (Mg), z dokładnością do czterech miejsc po przecinku. 1 kg to 0,0010 Mg, 25 kg to 0,0250 Mg, 250 kg to 0,2500 Mg. Jeśli nie masz wagi, masę szacujesz, ale szacunek musi być realny i zbliżony do masy, którą potwierdzi odbiorca na KPO. Duża różnica między Twoim wpisem a potwierdzeniem odbiorcy to sygnał dla kontroli.
Dla małej firmy usługowej z kilkoma kodami i jednym odbiorem miesięcznie oznacza to zwykle kilka wpisów w miesiącu na kartę. Nie jest to dużo, ale musi się wydarzyć w odpowiednim momencie – i o tym najczęściej się zapomina.
7 najczęstszych błędów w KEO
Poniższa lista powstała z kart, które porządkuję przed sprawozdaniami i kontrolami. Każdy z tych błędów jest widoczny w systemie i każdy da się naprawić, jeśli zauważysz go przed kontrolującym.
- KEO bez wpisu wytworzenia. Najczęstszy błąd. KPO powstało, przekazanie trafiło do karty, ale nikt nie wpisał, że odpad wcześniej powstał. Stan magazynowy jest ujemny, a karta pokazuje, że oddałeś coś, czego nie miałeś.
- Przekazanie bez KPO. Wpis przekazania dodany „z ręki”, bez karty przekazania. Tymczasem KPO sporządza przekazujący przed transportem (art. 69 ustawy o odpadach). Przekazanie bez KPO to co do zasady naruszenie samo w sobie; wyjątek przewiduje art. 69 ust. 4 – gdy jeden z posiadaczy odpadów nie ma obowiązku prowadzenia ewidencji, KPO można nie sporządzać.
- Masa w kilogramach zamiast w tonach. Wpisujesz 250 zamiast 0,2500 i według karty wytworzyłeś 250 ton odpadu. Najłatwiej wychwycić to po stanie magazynowym, który nagle liczy się w setkach ton.
- Jeden kod na kilka odpadów. Świetlówki, tonery i zużyty monitor to nie jeden kod „elektronika”. Każdy rodzaj odpadu ma własny kod i własną kartę. Zbiorczy kod ułatwia pracę przez rok i psuje sprawozdanie w marcu.
- Brak karty dla nowego miejsca prowadzenia działalności. Firma otwiera drugi punkt, dodaje go do rejestru, ale ewidencję prowadzi dalej na kartach pierwszego miejsca. Każde MPD ma własne karty – to samo dotyczy przeniesienia działalności pod nowy adres.
- Niezamknięty rok. W styczniu wpisy trafiają do karty z poprzedniego roku, bo nikt nie założył nowej. Efekt: stan magazynowy na 31 grudnia nie zgadza się z tym, co poszło do sprawozdania.
- Brak spójności KEO ze sprawozdaniem. Sprawozdanie roczne składasz na podstawie KEO. Jeśli w sprawozdaniu wpiszesz masy „z pamięci” albo z faktur odbiorcy, a nie z kart, urząd marszałkowski i WIOŚ widzą dwie różne liczby dla tego samego kodu. Jak przenieść dane bez rozjazdów, opisuję w artykule o składaniu sprawozdania BDO.
Co sprawdza WIOŚ w karcie ewidencji?
Kontrola WIOŚ zaczyna się zwykle od systemu, nie od wizyty. Inspektor ma wgląd w Twoje karty i porównuje je z KPO wystawionymi na Twój numer rejestrowy. W KEO sprawdza cztery rzeczy: czy dla każdego kodu z KPO istnieje karta, czy każde przekazanie poprzedza wpis wytworzenia, czy daty wpisów wskazują na prowadzenie ewidencji na bieżąco oraz czy stan magazynowy odpowiada temu, co faktycznie leży w firmie. Przy wizycie prosi o dokumenty źródłowe – kwity wagowe, umowy z odbiorcami, potwierdzenia KPO.
Dokumenty ewidencji przechowujesz przez 5 lat, licząc od końca roku kalendarzowego, w którym je sporządzono (art. 72). Karty w BDO zostają w systemie, ale dokumenty, na których oparłeś wpisy, musisz mieć u siebie.
Za nieprowadzenie ewidencji, prowadzenie jej nieterminowo albo niezgodnie ze stanem rzeczywistym grozi administracyjna kara pieniężna od 1 000 zł do 1 000 000 zł – art. 194 ust. 1 pkt 5b i ust. 3 ustawy o odpadach. Wysokość zależy od skali naruszenia, a karta z ujemnym stanem magazynowym jest sygnałem rozbieżności, którą kontrolujący każe wyjaśnić. Pełny przegląd sankcji znajdziesz w tekście o karach za brak BDO.
Ile czasu zajmuje KEO i kiedy warto to zlecić?
Sama praca w systemie przy kilku kodach i jednym odbiorze miesięcznie zamyka się zwykle w kilkudziesięciu minutach. Koszt leży gdzie indziej: ktoś musi pamiętać o wpisie po każdym ważeniu, sprawdzać potwierdzenia odbiorcy i pilnować stycznia. Jeśli w firmie nie ma osoby, która to zrobi w terminie, zlecenie jest tańsze niż odtwarzanie roku przed sprawozdaniem. Prowadzenie ewidencji BDO – KEO razem z KPO – kosztuje w Ekohoryzont od 250 zł netto miesięcznie; jeśli potrzebujesz również wpisu, aktualizacji i sprawozdania w jednym pakiecie, sprawdź obsługę BDO. Aktualne stawki są w cenniku, a jeśli karty są już zaległe i marzec jest blisko, pomogę w przygotowaniu sprawozdania BDO na ich podstawie. Pytania – przez formularz kontaktowy albo telefonicznie.