Ustawa z 14 grudnia 2012 r. o odpadach nie zna pojęcia „sprawozdanie zerowe”. Art. 75 nakłada obowiązek rocznego sprawozdania na wytwórcę odpadów obowiązanego do prowadzenia ewidencji – jeśli w danym roku nie wytworzyłeś żadnego odpadu objętego ewidencją, literalnie nie ma czego raportować. W praktyce urzędy marszałkowskie oczekują sprawozdania od każdego podmiotu wpisanego do rejestru, a brak dokumentu traktują jak niezłożenie sprawozdania. Złożenie sprawozdania z zerami nic nie kosztuje i zamyka temat. Rekomendacja: jeśli Twoja firma jest wpisana do BDO, złóż sprawozdanie za 2026 r. – także zerowe – do 15 marca 2027 r. (art. 76 ust. 1).
Litera ustawy kontra praktyka urzędów
Pytanie o sprawozdanie zerowe wraca co roku w lutym i ma dwie uczciwe odpowiedzi, które nie są ze sobą sprzeczne – dotyczą po prostu różnych poziomów.
Poziom ustawy. Roczne sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami składa wytwórca odpadów obowiązany do prowadzenia ewidencji (art. 75 ustawy o odpadach) – także ewidencji uproszczonej z art. 71. Obowiązek jest więc pochodną ewidencji, nie wpisu do rejestru. Jeśli w całym 2026 r. Twoja firma nie wytworzyła ani jednego odpadu, który podlega ewidencji, nie było czego ewidencjonować, a bez ewidencji nie ma podstawy do sprawozdania. Wpis do rejestru (art. 50–51) jest osobnym obowiązkiem, o czym piszę szerzej w artykule czy muszę mieć BDO.
Poziom praktyki. Urząd marszałkowski nie widzi Twoich odpadów. Widzi wpis w rejestrze i listę sprawozdań, które wpłynęły. Podmiot wpisany bez sprawozdania wygląda tak samo jak ten, który o nim zapomniał. Dlatego urzędy oczekują sprawozdania od każdego wpisanego – w razie braku odpadów sprawozdania z zerami – i od tego zaczynają wezwania. Sporu z urzędem o wykładnię art. 75 nie warto prowadzić w sprawie, w której złożenie zerowego dokumentu kosztuje kilkanaście minut.
Stąd rekomendacja z ramki wyżej: masz wpis – składasz sprawozdanie. Jeśli nie było odpadów ani sprzedaży, będzie zerowe. Termin jest jeden dla wszystkich: 15 marca 2027 r. za rok 2026 (art. 76 ust. 1). Sprawozdanie za rok 2025 składano do 15 marca 2026 r. – ten termin minął; jeśli go nie dotrzymałeś, przeczytaj sekcję o różnicy między zerem a brakiem.
Pięć sytuacji: co składać, gdy nie było odpadów
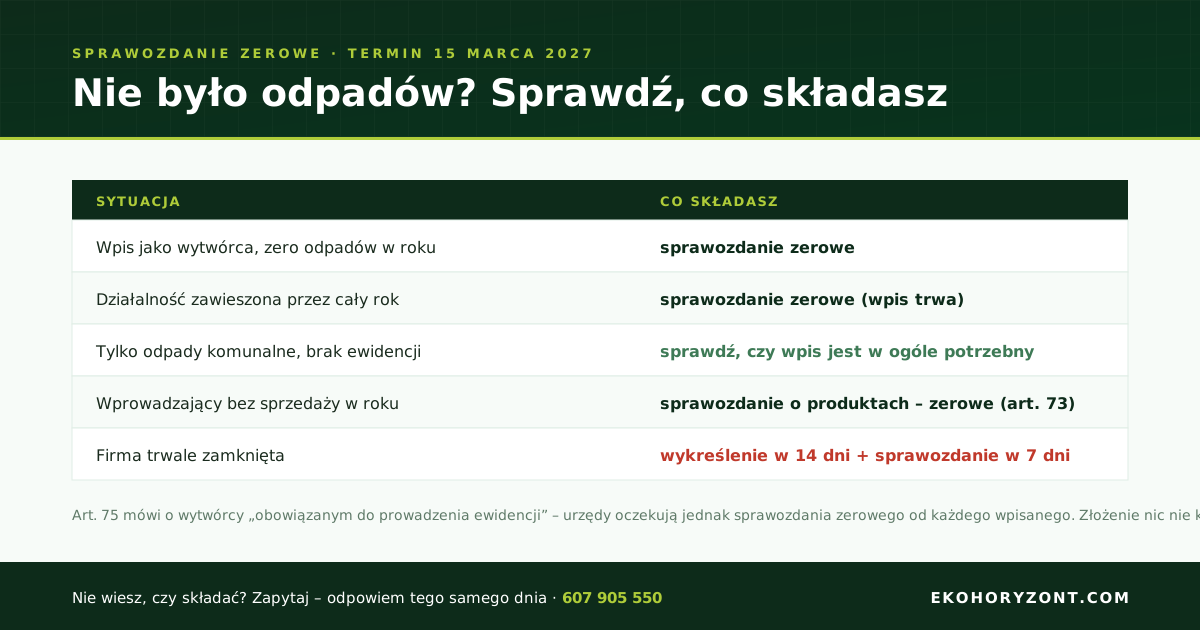
„Nie było odpadów” znaczy w praktyce pięć różnych rzeczy. Tabela rozstrzyga każdą osobno: co składasz, w jakim zakresie i co jeszcze musisz przy okazji zrobić. Sprawozdanie o wytwarzanych odpadach to sprawozdanie z art. 75; sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi to sprawozdanie z art. 73 – składa je wprowadzający, niezależnie od tego, czy prowadzi ewidencję własnych odpadów.
| Sytuacja | Co składasz do 15.03.2027 | Co jeszcze | Podstawa |
|---|---|---|---|
| Firma wpisana jako wytwórca odpadów, ale w 2026 r. nie wytworzyła żadnego odpadu objętego ewidencją | Sprawozdanie o wytwarzanych odpadach z zerami (literalnie brak podstawy z art. 75; praktyka urzędów – złóż) | Sprawdź, czy karty KEO za 2026 r. są naprawdę puste – jeśli jest choć jeden wpis, sprawozdanie nie jest zerowe | art. 75; art. 76 ust. 1 |
| Działalność zawieszona w CEIDG/KRS przez cały rok lub jego część | Sprawozdanie za cały rok: zerowe, jeśli przed zawieszeniem nic nie powstało; z danymi za okres aktywności, jeśli powstało | Wpis trwa. Opłata roczna do końca lutego, jeśli jesteś wprowadzającym (200 zł mikro / 800 zł pozostali) | art. 76 ust. 1; art. 57 ust. 1 i 3; Dz.U. 2024 poz. 1901 |
| Odpady wyłącznie komunalne, ale firma ma wpis do rejestru | Wytwórca odpadów komunalnych nie prowadzi ewidencji, więc art. 75 go nie obejmuje – ale skoro wpis istnieje, urząd oczekuje sprawozdania. Złóż zerowe | Zdecyduj docelowo: wniosek aktualizacyjny (30 dni od zmiany) albo wykreślenie, jeśli cały zakres wpisu jest bez pokrycia | art. 66 ust. 4 pkt 1; art. 59; art. 60 |
| Wpis jako wprowadzający produkty w opakowaniach, sprzęt lub baterie, ale w 2026 r. brak sprzedaży | Sprawozdanie o produktach i opakowaniach (art. 73) z zerową masą wprowadzoną | Opłata roczna nadal obowiązuje – wpis, nie sprzedaż, jest jej źródłem. Rozważ wykreślenie, jeśli sprzedaż nie wróci | art. 73; art. 57 ust. 1 i 3; Dz.U. 2024 poz. 1901 |
| Firma założona i wpisana do rejestru w grudniu 2026 r. | Sprawozdanie za 2026 r. – choćby za kilka dni. Zerowe, jeśli od wpisu do 31 grudnia nic nie powstało ani nie sprzedano | W roku wpisu nie płacisz opłaty rocznej; pierwsza opłata roczna w lutym 2027 r., jeśli dotyczy | art. 76 ust. 1; art. 57 ust. 4 |
Dwa wiersze wymagają komentarza. Pierwszy: „brak odpadów” potwierdź w systemie, nie w pamięci. Jeśli w 2026 r. założyłeś karty ewidencji, sprawdź, czy nie ma tam ani jednego wpisu o wytworzeniu lub przekazaniu – jak czytać karty, opisuję w instrukcji KEO krok po kroku. Jeden wpis w KEO to już sprawozdanie z danymi, a rozbieżność między kartami a sprawozdaniem urząd porównuje w pierwszej kolejności. Drugi: wprowadzający bez sprzedaży. To „zero, które kosztuje” – sprawozdanie jest zerowe, ale opłata roczna 200 zł albo 800 zł (rozporządzenie z 18 grudnia 2024 r., Dz.U. 2024 poz. 1901), płatna do końca lutego (art. 57 ust. 3), nie zależy od obrotu.
Jak złożyć sprawozdanie zerowe w BDO
Sprawozdanie zerowe składa się w tym samym miejscu i w tym samym trybie co sprawozdanie z danymi. Pełną instrukcję z opisem sekcji, weryfikacją zgodności z KEO i listą typowych błędów znajdziesz w artykule sprawozdanie BDO – jak złożyć je poprawnie; tu opisuję tylko to, co przy zerowym jest inne.
- Zaloguj się do systemu BDO i przejdź do modułu sprawozdawczości.
- Wybierz rodzaj sprawozdania odpowiadający Twojemu wpisowi: o wytwarzanych odpadach i gospodarowaniu odpadami (wytwórca, art. 75) albo o produktach, opakowaniach i gospodarowaniu odpadami z nich powstającymi (wprowadzający, art. 73). Firma wpisana w obu zakresach składa dwa sprawozdania – oba mogą być zerowe.
- Wskaż rok sprawozdawczy 2026 i miejsce prowadzenia działalności, którego sprawozdanie dotyczy.
- Nie dodawaj żadnych pozycji odpadów ani produktów. Sprawozdanie zerowe to sprawozdanie, w którym działy dotyczące wytworzonych odpadów lub wprowadzonych produktów pozostają bez wpisów. System nie ma osobnego przycisku „sprawozdanie zerowe” – zero wynika z braku danych w częściach merytorycznych.
- Złóż sprawozdanie i zachowaj potwierdzenie z systemu. To ono jest Twoim dowodem w razie wezwania.
Jeśli wolisz mieć pewność, że wybrałeś właściwy rodzaj sprawozdania i zakres, sprawozdanie roczne przygotowuję w ramach usługi sprawozdanie BDO od 400 zł netto, a przy problemach z już złożonym lub odrzuconym dokumentem – w ramach pomocy w sprawozdaniu BDO. Proste sprawozdanie zerowe wielu przedsiębiorców składa jednak samodzielnie i jest to rozsądne.
Czym sprawozdanie zerowe różni się od braku sprawozdania
Sprawozdanie zerowe to dokument: ma datę złożenia, numer w systemie i oświadczenie podmiotu, że w roku nie było odpadów lub sprzedaży. Brak sprawozdania to pusta rubryka przy wpisie, której urząd nie odróżni od zaniedbania.
Niezłożenie sprawozdania w terminie jest wykroczeniem z art. 180a ustawy o odpadach, zagrożonym grzywną. Przepis nie pyta, jakie liczby miały być w sprawozdaniu – karze sam brak dokumentu. Firma, która „nie miała czego zgłaszać”, i firma, która zapomniała, stoją przed urzędem w tej samej sytuacji. Pełne zestawienie sankcji, w tym kary administracyjnej z art. 194, jest w artykule o karach za brak BDO.
Osobna kwestia to ewidencja. Jeśli w 2026 r. odpady jednak powstały, a Ty nie założyłeś kart i nie złożyłeś sprawozdania, problemem nie jest „brak zera”, tylko brak ewidencji – to już administracyjna kara pieniężna od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5b w zw. z ust. 3). Sprawozdanie zerowe złożone wbrew stanowi faktycznemu niczego nie naprawia; jest sprawozdaniem nierzetelnym. Zero składasz wtedy, gdy zero jest prawdą.
Co, jeśli termin za 2025 r. już minął, a sprawozdania nie ma? Złóż je teraz. Sprawozdanie złożone po terminie nadal zamyka obowiązek sprawozdawczy, a dobrowolne uzupełnienie zaległości wygląda inaczej niż brak reakcji na wezwanie. Kolejność porządkowania zaległych okresów opisałam na stronie BDO po terminie.
Zawieszenie działalności to nie wykreślenie z rejestru
To najczęstsze nieporozumienie w tym temacie. Zawieszenie działalności gospodarczej w CEIDG albo KRS nie ma żadnego skutku w rejestrze BDO. Wpis trwa dokładnie tak samo jak przed zawieszeniem, a z nim trzy rzeczy:
- roczne sprawozdanie – za każdy rok, w którym wpis istnieje; w okresie zawieszenia zwykle zerowe;
- opłata roczna – do końca lutego (art. 57 ust. 3), jeśli firma jest wpisana jako wprowadzający produkty, opakowania, sprzęt, baterie, pojazdy, opony lub oleje (art. 57 ust. 1); wytwórca odpadów opłaty nie płaci ani przed zawieszeniem, ani w jego trakcie;
- obowiązek aktualizacji – jeśli w czasie zawieszenia zmieniają się dane wpisu, np. adres albo zakres działalności, wniosek aktualizacyjny składasz w 30 dni od zmiany (art. 59). Jak wygląda aktualizacja i czym różni się od wykreślenia, opisuję w artykule zmiana wpisu BDO.
Zawieszenie ma sens jako stan przejściowy: przerwa sezonowa, urlop, oczekiwanie na nowy lokal. Jeśli po przerwie odpady albo sprzedaż wrócą, wpis warto zachować, a w międzyczasie złożyć sprawozdanie zerowe. Jeśli działalność objęta wpisem ustała na stałe, zawieszenie w CEIDG nie zastępuje wniosku o wykreślenie z BDO – ten składasz w 14 dni od trwałego zaprzestania (art. 60 ust. 1), a sprawozdanie za okres do dnia zaprzestania w 7 dni (art. 76 ust. 3). Procedurę, opłatę skarbową 10 zł i typowe błędy opisałam na stronie wykreślenie z BDO.
Nie licz na wykreślenie „samo z siebie”. Marszałek może wykreślić podmiot z urzędu, m.in. za nieuiszczenie opłaty rocznej albo przy trwałym zaprzestaniu działalności (art. 64 ust. 1), ale do czasu decyzji wpis istnieje, sprawozdania są wymagane, a zaległa opłata nie znika. Niezłożenie wymaganego wniosku o wykreślenie jest osobnym wykroczeniem (art. 179).
Kiedy lepiej się wykreślić, niż co roku składać zero
Sprawozdanie zerowe jest dobrym narzędziem na jeden, może dwa lata przejściowe. Jako stały stan jest sygnałem, że wpis nie ma pokrycia w rzeczywistości. Trzy sytuacje, w których wykreślenie jest lepsze od corocznego zera:
- Działalność objęta wpisem ustała na stałe. Tu nie ma wyboru – wykreślenie jest obowiązkiem z art. 60 ust. 1, z terminem 14 dni. Każdy kolejny rok wpisu to kolejne sprawozdanie i kolejne ryzyko wezwania.
- Wpis jako wprowadzający bez sprzedaży. Jeśli sklep internetowy zamknął sprzedaż, a firma produkcyjna przestała importować towar, każdy rok wpisu kosztuje 200 zł albo 800 zł opłaty rocznej za nic. Wykreślenie to jednorazowa opłata skarbowa 10 zł i wniosek, który w Ekohoryzont przygotowuję za 250 zł netto – zwraca się w pierwszym roku.
- Wpis „na wszelki wypadek” przy odpadach wyłącznie komunalnych. Firma zarejestrowała się z ostrożności, a test obowiązku pokazuje, że nie podlega ani wpisowi, ani ewidencji. Zamiast bronić zerowego sprawozdania co roku, uporządkuj status: wykreślenie, jeśli cały wpis jest bez pokrycia, albo wniosek aktualizacyjny (300 zł netto w Ekohoryzont), jeśli część zakresu zostaje.
Wpis warto zachować, gdy przerwa jest tymczasowa albo gdy w firmie w każdej chwili może powstać odpad objęty ewidencją. Jeśli nie wiesz, po której stronie tej granicy jest Twoja firma, opisz sytuację przez formularz kontaktowy – odpowiem, czy składać zero, aktualizować wpis, czy się wykreślać.