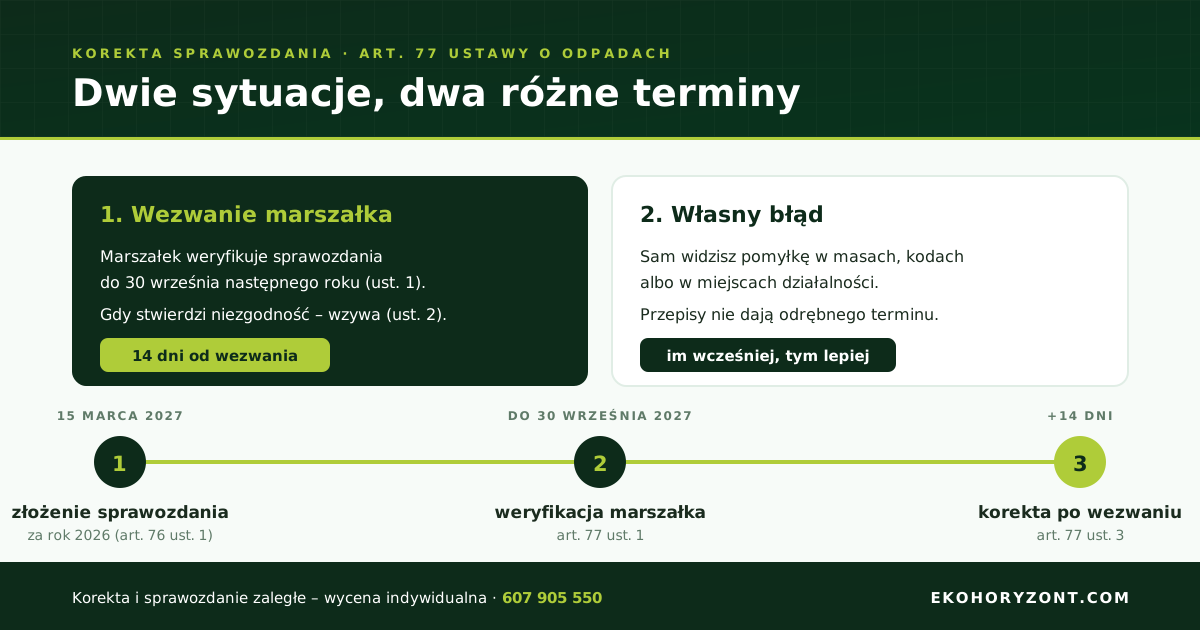
Korekta sprawozdania BDO to ponowne złożenie tego samego sprawozdania rocznego z poprawionymi danymi, przez indywidualne konto w systemie BDO (art. 76 ust. 2 ustawy z 14 grudnia 2012 r. o odpadach). Składa się ją w dwóch sytuacjach. Pierwsza: na wezwanie marszałka. Marszałek weryfikuje sprawozdania do 30 września następnego roku (art. 77 ust. 1), a gdy stwierdzi niezgodność – wzywa do korekty. Wtedy termin wynosi 14 dni od dnia doręczenia wezwania (art. 77 ust. 2). Druga: z własnej inicjatywy, gdy błąd znajdziesz sam. Przepisy nie wyznaczają na to odrębnego terminu, więc liczy się jedno: złożyć korektę, zanim urząd zweryfikuje sprawozdanie.
Czym jest korekta sprawozdania BDO?
Korekta nie jest osobnym rodzajem sprawozdania. To ten sam dokument za ten sam rok sprawozdawczy, złożony ponownie z poprawionymi danymi i w tym samym trybie – przez indywidualne konto w BDO (art. 76 ust. 2). Korygujesz więc albo sprawozdanie o wytwarzanych odpadach i gospodarowaniu odpadami (art. 75 – wytwórca obowiązany do ewidencji), albo sprawozdanie o produktach, opakowaniach i gospodarowaniu odpadami z nich powstającymi (art. 73 – wprowadzający). Firma z dwoma obowiązkami koryguje każde sprawozdanie osobno; podział ról między nimi opisuję na stronie sprawozdanie BDO.
- Korekta dotyczy roku, nie „ostatniego sprawozdania”. Błąd w sprawozdaniu za 2025 r. poprawiasz w sprawozdaniu za 2025 r. Dopisanie brakującej masy do kolejnego roku tworzy drugi błąd zamiast naprawiać pierwszy.
- Korekta zakłada, że sprawozdanie zostało złożone. Jeśli dokumentu nie ma w systemie, składasz zaległe sprawozdanie – inna sprawa i inne ryzyko (art. 180a). Opisuję ją na stronie BDO po terminie.
Kiedy składasz korektę i w jakim terminie?
Ustawa o odpadach wyznacza konkretny termin tylko dla jednej sytuacji: korekty na wezwanie marszałka. W pozostałych przypadkach obowiązek poprawienia danych istnieje, ale termin wyznacza praktyka – a dokładniej kalendarz weryfikacji urzędu. Tabela rozdziela jedno od drugiego.
| Sytuacja | Termin | Podstawa |
|---|---|---|
| Marszałek po weryfikacji stwierdził niezgodność i wezwał Cię do korekty | 14 dni od dnia doręczenia wezwania – jedyny termin na korektę wprost w ustawie | art. 77 ust. 1, 2 i 3 |
| Sam zauważyłeś błąd w masach odpadów albo w kodach | Brak odrębnego terminu w ustawie. Praktyka: niezwłocznie, przed weryfikacją marszałka | art. 76 ust. 2 (tryb); art. 77 ust. 1 (weryfikacja) |
| Sprawozdanie trafiło do niewłaściwego urzędu marszałkowskiego | Niezwłocznie. Właściwość: siedziba dla produktów i opakowań, miejsce wytwarzania, zbierania lub przetwarzania dla odpadów | art. 76 ust. 1 pkt 1 i pkt 2 |
| Pominięte miejsce prowadzenia działalności (jeden z zakładów, warsztatów, salonów) | Niezwłocznie – część odpadów nie została zaraportowana w ogóle | art. 75; art. 76 ust. 1 pkt 2 |
| Sprawozdanie złożone jako zerowe, choć odpady objęte ewidencją powstały | Niezwłocznie – to także sygnał, że ewidencja za ten rok jest niepełna | art. 75; art. 194 ust. 1 pkt 5b |
| Sprawozdanie złożone za błędny rok sprawozdawczy | Niezwłocznie – korygujesz rok, w którym dane znalazły się omyłkowo | art. 76 ust. 1 |
Wiersz pierwszy ma wagę, której pozostałe nie mają: 14 dni liczy się od doręczenia, nie od daty na pismie. Wezwanie idzie na adres z rejestru albo na skrzynkę elektroniczną podmiotu – oba kanały muszą być aktualne. W pozostałych wierszach „niezwłocznie” to rekomendacja praktyczna, nie termin ustawowy.
Co najczęściej wymaga korekty?
Weryfikacja z art. 77 ust. 1 zaczyna się w praktyce od porównania sprawozdania z ewidencją prowadzoną w tym samym systemie. Dlatego powtarzalnych błędów jest niewiele i prawie wszystkie sprowadzają się do rozjazdu między kartami a sprawozdaniem.
- Masa w kilogramach zamiast w megagramach. Sprawozdanie i ewidencja operują masą w Mg. Wpisanie 250 zamiast 0,25 zawyża masę tysiąckrotnie – to pierwszy błąd, który widać w porównaniu z kartami.
- Niezgodność sumy z kartami ewidencji. KEO prowadzi się odrębnie dla każdego kodu odpadu (art. 70 ust. 1), a sprawozdanie jest sumą tych kart. Gdy suma nie wychodzi, źródłem błędu jest ewidencja – jak czytać karty, opisuję w instrukcji KEO krok po kroku.
- Pominięte miejsce prowadzenia działalności. Raportowana jest siedziba, a drugi warsztat albo magazyn wypada ze sprawozdania. Odpady z tego miejsca formalnie nie zostały zgłoszone w ogóle.
- Błędny kod odpadu. Rozjeżdża się sprawozdanie i karta ewidencji za cały rok. Przykład z rozporządzenia obowiązującego od 1 stycznia 2025 r.: zużyte tonery to 16 02 13* albo 16 02 14, nie 08 03 18 – zasady wyboru zebrałam w artykule kody odpadów BDO.
- Brak sprawozdania o produktach i opakowaniach u wprowadzającego. Kto wprowadza produkty w opakowaniach i wytwarza odpady, ma dwa obowiązki: art. 73 i art. 75. Złożenie jednego nie jest błędem do korekty – drugiego sprawozdania po prostu nie ma (art. 180a).
- Błędne dane kontrahenta. Zły numer rejestrowy, NIP albo nazwa przejmującego – sprawozdania obu stron się nie zbiegają. Urząd widzi odpad przekazany przez Ciebie, którego nikt nie przyjął.
Jak złożyć korektę sprawozdania BDO krok po kroku?
Korektę składa się tam, gdzie złożone zostało sprawozdanie: na indywidualnym koncie w BDO, w module sprawozdawczości. Opisuję ścieżkę, nie nazwy przycisków – interfejs się zmienia, logika nie. Jeśli to Twój pierwszy kontakt ze sprawozdawczością, przeczytaj najpierw instrukcję jak złożyć sprawozdanie BDO.
- Ustal, co dokładnie jest błędne. Masz wezwanie – przepisz z niego listę niezgodności. Błąd znalazłeś sam – zestaw sprawozdanie z kartami KEO i KPO za ten rok. Dokumenty ewidencji przechowuje się 5 lat (art. 72), więc powinny być dostępne.
- Zaloguj się na indywidualne konto w BDO. Sprawozdania i ich korekty składa się wyłącznie tą drogą (art. 76 ust. 2).
- W module sprawozdawczości wskaż rok sprawozdawczy. Ten, za który sprawozdanie zostało złożone – nie rok bieżący.
- Odszukaj złożone sprawozdanie i utwórz jego korektę. Korekta powstaje na podstawie dokumentu, który jest już w systemie – nie zakładasz nowego, pustego sprawozdania za ten sam rok.
- Popraw dane tak, aby zgadzały się z ewidencją. Kody, masy w Mg, miejsca prowadzenia działalności, dane przejmujących. Jeśli źródłem błędu jest ewidencja, najpierw uporządkuj karty.
- Złóż korektę i zachowaj potwierdzenie. Sprawozdania składane przez konto BDO nie wymagają podpisu (art. 76 ust. 6). Potwierdzenie jest dowodem dotrzymania terminu – przy wezwaniu liczy się 14 dni od doręczenia (art. 77 ust. 2).
Ile to kosztuje. Złożenie korekty przez konto BDO nie jest obciążone opłatą urzędową. Roczne sprawozdanie wyceniam od 400 zł netto (stawki w cenniku), a korektę – indywidualnie: zależy, czy błąd jest w sprawozdaniu, czy w ewidencji za cały rok. Przy wezwaniu zacznij od pomocy w sprawozdaniu BDO.
Czy za korektę sprawozdania BDO grozi kara?
Nie. Art. 77 ustawy o odpadach, który reguluje weryfikację i korektę, nie przewiduje sankcji za samo jej złożenie – przy wezwaniu marszałka korekta jest wręcz obowiązkiem. To jednak nie znaczy, że korekta „chroni przed karą”. Źródłem ryzyka są dwa inne przepisy:
Niezłożenie sprawozdania jest wykroczeniem zagrożonym grzywną (art. 180a). Karany jest brak dokumentu, nie jego jakość. Nieprowadzenie ewidencji, prowadzenie jej nieterminowo albo niezgodnie ze stanem rzeczywistym to administracyjna kara pieniężna od 1 000 zł do 1 000 000 zł (art. 194 ust. 1 pkt 5b w zw. z ust. 3). Pełne zestawienie sankcji zebrałam w artykule o karach za brak BDO.
Korekta porządkuje sprawozdanie, ale nie usuwa wstecz faktu, że ewidencja była niepełna. Jeśli karty za dany rok nie były prowadzone na bieżąco (art. 66 ust. 1), korekta jest pierwszym krokiem, a nie końcem sprawy – dlatego nie obiecuję klientom, że zamyka temat.
Korekta, sprawozdanie zerowe i sprawozdanie po terminie
Korekta a sprawozdanie zerowe. Sprawozdanie zerowe składa firma, która ma wpis w rejestrze, ale w danym roku nie wytworzyła odpadów objętych ewidencją ani nic nie wprowadziła na rynek. Korekta wchodzi do gry wtedy, gdy zerowe złożono wbrew stanowi faktycznemu: odpady powstały, a sprawozdanie mówi, że nie. Jeśli Twoje pytanie brzmi raczej „czy w ogóle muszę coś składać”, odpowiada na nie artykuł o sprawozdaniu zerowym BDO.
Korekta a sprawozdanie po terminie. Granica jest ostra: korekta zakłada, że dokument w systemie jest. Jeśli sprawozdania za dany rok nie ma w ogóle, składasz zaległe sprawozdanie, a ryzykiem jest art. 180a, nie art. 77. Kolejność porządkowania zaległych lat opisuję na stronie BDO po terminie.
Kiedy przychodzą wezwania do korekty?
Kalendarz wynika z dwóch przepisów. Sprawozdanie za 2026 r. składasz do 15 marca 2027 r. (art. 76 ust. 1). Marszałek weryfikuje je do 30 września 2027 r. (art. 77 ust. 1). Wezwania do korekty mieszczą się między tymi datami – w praktyce przychodzą wiosną i latem, bo urzędy weryfikują sprawozdania partiami po zamknięciu terminu.
- Sprawozdania za 2025 r. – weryfikacja skończyła się 30 września 2026 r. Brak wezwania znaczy, że sprawozdanie przeszło; jeśli sam widzisz w nim błąd, korektę nadal możesz złożyć.
- Sprawozdania za 2026 r. – zgodność kart ewidencji z rzeczywistością sprawdź teraz, a nie dowiaduj się o rozjazdach z wezwania wiosną 2027 r. Przegląd przed zamknięciem roku jest tańszy niż korekta pod terminem 14 dni.
Masz wezwanie i nie wiesz, czego urząd oczekuje? Opisz sytuację przez formularz kontaktowy albo zadzwoń – przy 14 dniach liczy się każdy dzień.